Étude de cas : « –15 % sur les coûts » n'est pas un résultat, c'est un titre
Étude de cas : « –15 % sur les coûts » n'est pas un résultat, c'est un titre
En bref
- Un pourcentage d'économies est un rapport entre deux nombres. Si l'étude de cas n'écrit pas lesquels, tu ne lis pas un résultat : tu lis un titre, et un titre ne se vérifie pas.
- Quatre coordonnées rendent ce chiffre vérifiable, et il t'en manque presque toujours au moins trois : la base sur laquelle il est calculé, le périmètre de la dépense comptée, la fenêtre de comparaison, et ce qui a changé d'autre pendant ces mois-là.
- Le même « –15 % » est compatible avec une vraie économie, avec une carte raccourcie, avec quinze jours de fermeture ou avec un tarif fournisseur qui aurait baissé de toute façon. Sans les quatre coordonnées, rien ne te permet de les distinguer.
- Tu n'as besoin ni d'un contrôle de gestion ni d'un tableur : ce sont quatre questions à poser de vive voix à un commercial, et en deux minutes tu sais s'il y a une mesure derrière le chiffre ou une diapositive.
- Ces quatre-là sont aussi la forme minimale d'une mesure à toi. Elles se posent avant d'adopter le moindre outil, parce qu'une référence de départ ne se reconstruit pas après coup sans choisir, de fait, le résultat qui t'arrange.
- mayo ne publie pas son propre pourcentage d'économies : aucun cas ne réunit encore les quatre coordonnées documentées, et le dire fait partie de l'argument.
Pourquoi « –15 % sur les coûts » n'est pas vérifiable en soi
Un pourcentage d'économies est un rapport entre deux quantités, et dans la quasi-totalité des études de cas du secteur ces deux quantités ne figurent nulle part. Il y a le résultat, il y a le logo, parfois une phrase entre guillemets. Manque la dépense de départ, manque la dépense d'arrivée. Sans elles, le « –15 % » n'est ni vrai ni faux : il est indéterminé, donc non reproductible et — plus gênant encore — impossible à contredire.
L'écart compte davantage qu'il n'y paraît quand tu es en train de choisir un éditeur de logiciel. Un chiffre reproductible te dit à quoi t'attendre chez toi : tu sais d'où partait cette maison, tu sais ce qu'elle a compté, et tu peux te demander si ta situation ressemble à la sienne. Un chiffre indéterminé t'apprend seulement que quelqu'un, quelque part, a obtenu quelque chose. C'est une information sur le fournisseur, pas sur ton ratio matières.
Soyons clairs sur ce que je ne dis pas. Je ne dis pas que les études de cas mentent, ni que ce –15 % est inventé : la plupart du temps il y a derrière une amélioration réelle, mal racontée par quelqu'un qui devait remplir une page marketing. Je dis quelque chose de plus utile et qui t'appartient davantage : tu as le droit de réclamer les coordonnées qui manquent, et celui qui les a mesurées te les donne en cinq minutes. Celui qui ne les a pas mesurées, non — et c'est aussi une réponse.
Ces coordonnées sont au nombre de quatre. Elles servent à lire le chiffre de quelqu'un d'autre, et elles servent, identiques, à mesurer le tien.
Première question — moins 15 %, par rapport à quoi
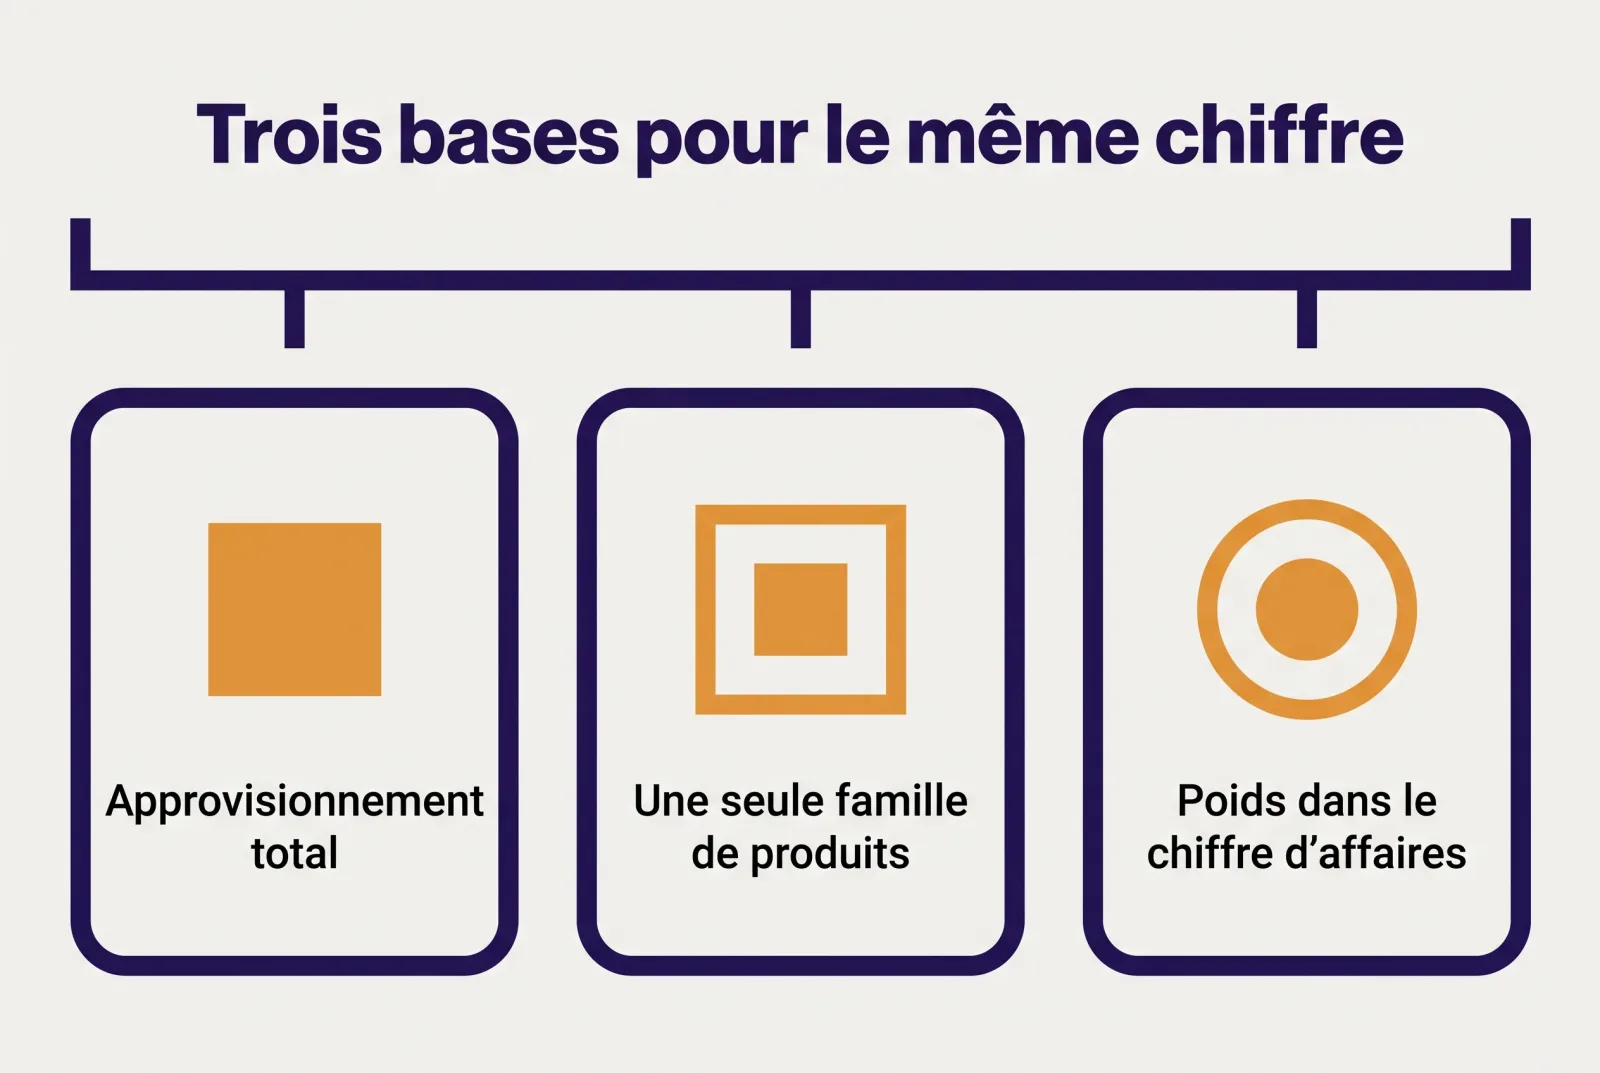
La base de calcul est la coordonnée qui manque en premier, et c'est celle qui déplace le plus le sens du chiffre. « –15 % sur la dépense d'approvisionnement totale », « –15 % sur la seule famille de produits sur laquelle on est intervenu » et « –15 % sur le poids du ratio matières dans le chiffre d'affaires » sont trois résultats d'ordres de grandeur différents, et ils s'écrivent exactement pareil.
Un exemple arithmétique, annoncé comme exemple et non comme donnée observée : imagine une maison avec 20 000 € d'approvisionnement mensuel, dont 3 000 € de fruits et légumes. Un –15 % sur le total, ce sont 3 000 € par mois. Un –15 % sur les seuls fruits et légumes, ce sont 450 €. Le titre est le même, mais dans le second cas le bénéfice pèse moins d'un sixième du premier — et il s'agit encore d'une économie réelle, obtenue pour de bon. Personne n'a triché : la phrase était simplement ambiguë.
La troisième base est la plus retorse, parce qu'elle a l'air de la plus professionnelle. Le poids du ratio matières dans le chiffre d'affaires est un rapport, et un rapport s'améliore même quand le numérateur ne bouge pas d'un euro : il suffit que le dénominateur monte. Une maison qui a fait plus de couverts ou retouché ses prix de carte voit ce poids baisser sans avoir mieux acheté un seul cageot. Si l'étude de cas annonce « –15 % » et que la base est ce ratio, le chiffre raconte une histoire commerciale, pas une histoire d'achats.
Reste la question du moment où cette base est lue. Si la dépense de départ est celle qui sort de la clôture comptable, elle arrive des semaines après les décisions qui l'ont produite — c'est la raison pour laquelle un ratio matières calculé en fin de mois tient plus de l'autopsie que du pilotage. Une base bâtie sur une donnée en retard reste valable pour une comparaison historique, mais elle ne te dit rien de ce qui se passait pendant que ça se passait.
La question à poser, mot pour mot : « –15 % calculé sur quel montant de départ, et ce montant comprend quoi ? »
Deuxième question — quelle dépense a été comptée
Le périmètre est la coordonnée qui s'élargit ou se resserre jusqu'à ce que le chiffre tombe juste. C'est la dépense réellement comptée : quelles familles de produits, quels fournisseurs, quelles lignes. Et comme presque aucune étude de cas ne le précise, le lecteur suppose d'office le périmètre le plus large possible — toute la dépense de la maison — qui est presque toujours le mauvais.
Les façons honnêtes de resserrer un périmètre sont nombreuses, et aucune n'est en soi malhonnête. Compter le solide et laisser les boissons dehors, alors que leurs marges et leurs dynamiques de prix n'ont rien à voir. Sortir le non-alimentaire : produits d'entretien, jetable, consommables, qui pèsent dans bien des maisons plus lourd qu'on ne l'imagine. Compter trois fournisseurs sur huit, parce que le pilote a démarré avec ceux-là. Chacun de ces choix se défend. L'ennui commence quand le choix n'est pas écrit, parce qu'à ce moment-là un –15 % mesuré sur un tiers de la dépense se lit comme un –15 % sur la totalité.
Il y a un cas particulier qu'il vaut mieux reconnaître tout de suite. Si le périmètre coïncide exactement avec la zone sur laquelle on est intervenu — les seuls fournisseurs remis en concurrence, les seules familles réorganisées — le chiffre est par construction le plus élevé qu'on puisse obtenir. Il n'est pas faux, il est sélectionné. Et si la maison travaille avec huit fournisseurs quand le résultat n'en concerne que trois, la vraie question devient autre : que se passe-t-il sur les cinq autres ? La réponse dépend du morcellement de l'approvisionnement, qui est un sujet à lui seul — savoir combien de fournisseurs sont de trop a des conséquences sur le temps passé avant même d'en avoir sur le prix obtenu.
En posant cette question, tu remarques une chose : celui qui a mesuré répond par une liste, celui qui n'a pas mesuré répond par un adjectif. « Toute la dépense alimentaire » n'est pas un périmètre. « Solide et boissons sur les quatre fournisseurs principaux, hors non-alimentaire », si.
La question à poser, mot pour mot : « Quelles familles et quels fournisseurs sont dans ce calcul, et lesquels sont dehors ? »
Troisième question — quelles deux périodes ont été comparées
La fenêtre de comparaison décide de la part du résultat qui revient à l'outil et de celle qui revient au calendrier. Comparer novembre à août dans une maison saisonnière, c'est mesurer la saison : la dépense baisse parce que les couverts baissent, et elle baisserait avec n'importe quel logiciel installé, ou avec aucun. Pas besoin d'un cas extrême pour abîmer une comparaison — quinze jours de fermeture suffisent, ou un pont tombé d'un côté et pas de l'autre, ou un mois à quatre vendredis face à un mois à cinq.
Les fenêtres honnêtes sont au nombre de deux, et elles se reconnaissent au premier coup d'œil. La comparaison d'une année sur l'autre met face à face la même période de deux exercices : elle neutralise la saison, mais elle embarque tout ce qui a changé dans la maison en douze mois. La comparaison entre périodes contiguës — les trois mois d'avant contre les trois mois d'après — est plus propre sur les variables de gestion, mais elle est exposée de plein fouet à la saison. Aucune des deux n'est supérieure : ce qui compte, c'est que l'étude de cas dise laquelle elle a retenue, et pourquoi.
Vient ensuite le correctif minimal qui rend comparables même des périodes différentes, et qui ne coûte presque rien : la dépense par couvert. Divise l'approvisionnement de la période par les couverts servis sur cette même période, et tu obtiens un chiffre qui ne bouge pas seulement parce que tu as travaillé plus ou moins. Deuxième exemple annoncé comme tel : une maison qui passe de 20 000 € pour 2 000 couverts à 19 000 € pour 1 800 couverts affiche une dépense totale en baisse de 5 % et une dépense par couvert en hausse, de 10,00 € à 10,56 €. La même réalité, lue avec deux indicateurs, donne deux signes opposés. Le bon est le second, et c'est le premier qui figure dans l'étude de cas.
Si tu ne comptes pas les couverts, un diviseur approximatif mais constant fait l'affaire : les tickets émis, les services assurés, les heures d'ouverture. À condition qu'il soit le même des deux côtés de la comparaison.
La question à poser, mot pour mot : « Vous avez comparé quelle période à quelle période, et le chiffre est rapporté au couvert ? »
Quatrième question — qu'est-ce qui a changé d'autre pendant ces mois-là
Les variables concomitantes sont la coordonnée que presque personne ne nomme, et la raison est simple : la nommer affaiblit le chiffre. Aucun restaurant ne change une seule chose à la fois. Sur les trois ou six mois que raconte une étude de cas, il est quasi certain qu'autre chose a bougé, et chacune de ces choses déplace la dépense exactement comme le ferait un logiciel.
La liste est courte et tu la connais mieux que moi. La carte, si elle a été resserrée ou si deux plats sont sortis en emportant avec eux cinq références qui ne servaient qu'à ça. Les couverts, qui déplacent le total sans déplacer l'efficacité. Les tarifs fournisseurs, qui bougent tout seuls dans les deux sens, et si la période de comparaison tombe sur une détente du marché, cette détente finit dans le –15 %. Les fermetures et les réouvertures. Un changement en brigade, sans doute la variable la plus sous-estimée : un nouveau chef achète autrement dès le premier jour, avant tout logiciel.
Et puis il y a la variable si proche de l'outil qu'elle se confond avec lui : la façon de commander. Celui qui adopte un logiciel d'achats arrête presque toujours, au même moment, de commander de mémoire, et se met à vérifier les quantités avant d'envoyer. Ce changement-là produit à lui seul un effet mesurable, parce que la mauvaise quantité se décide sur la ligne de commande bien avant que la marchandise ne finisse au conteneur. Une étude de cas sérieuse le dit, au lieu de porter au crédit du produit un mérite qui revient pour moitié à la méthode.
Le piège de lecture est précis ici, et il vaut la peine de l'expliciter : si l'étude de cas ne nomme aucune variable concomitante, la conclusion correcte n'est pas « rien d'autre n'a changé ». C'est « on n'en sait rien ». Écarter une variable suppose de l'avoir regardée et de dire qu'elle est restée stable. Le silence n'est pas une exclusion, c'est une absence de contrôle.
La question à poser, mot pour mot : « Pendant ces mois-là, qu'est-ce qui a changé d'autre dans la maison, et comment l'avez-vous sorti du calcul ? »
Les mêmes quatre questions, appliquées à tes économies
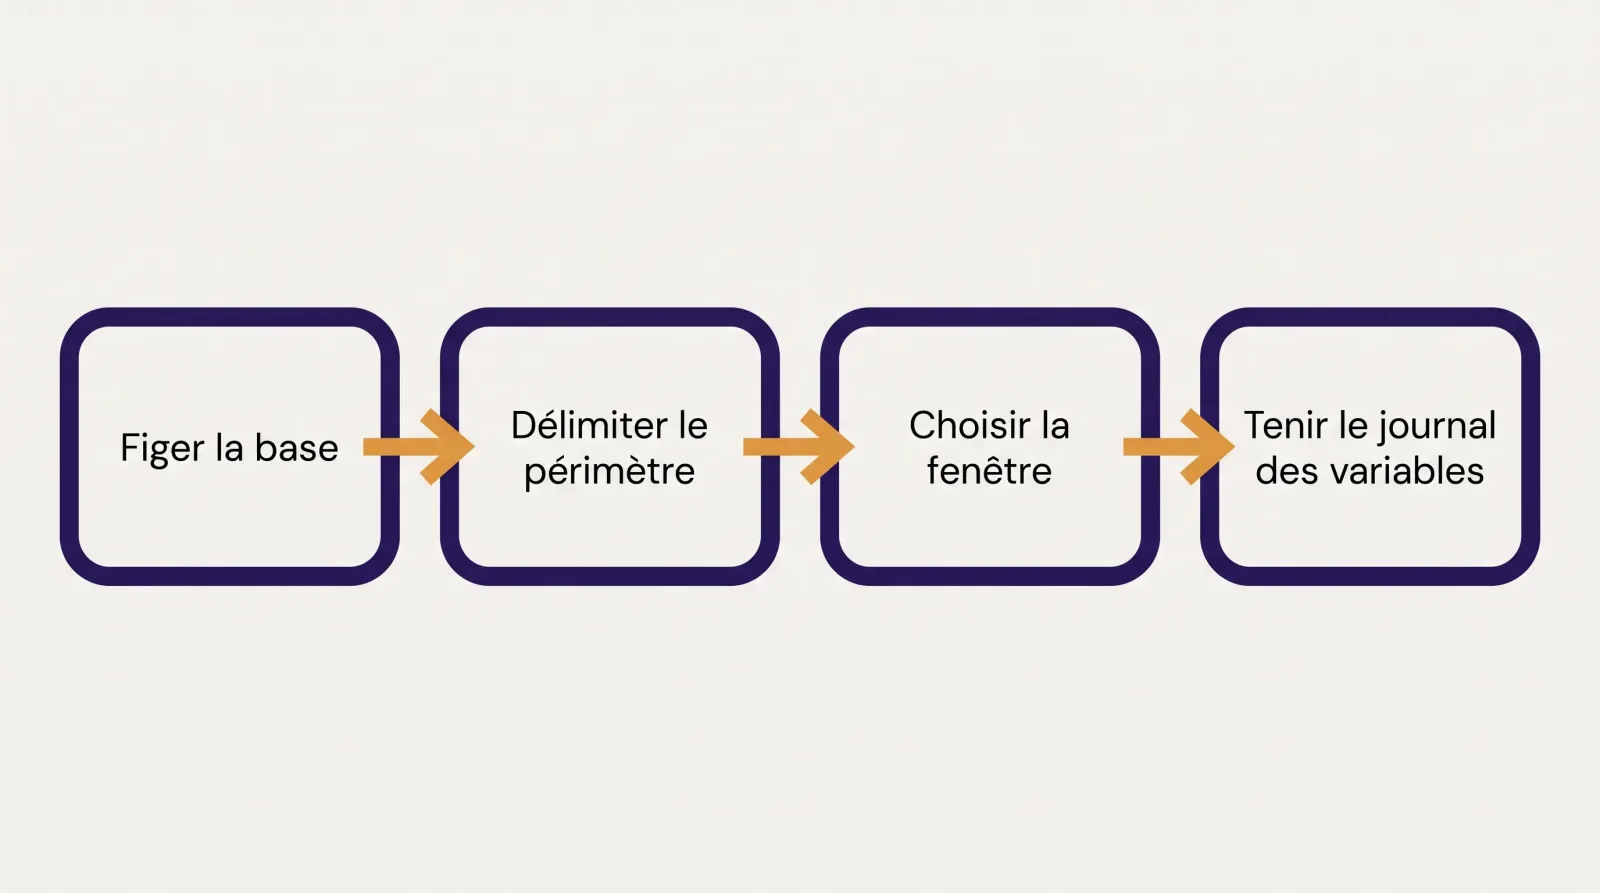
Les quatre coordonnées ne servent pas qu'à lire l'étude de cas d'un autre. Elles sont la forme minimale d'une mesure à toi, et elles ont une propriété dérangeante : elles se fixent dans l'« avant », pendant que tu évalues encore l'outil. Une référence de départ reconstruite après coup n'en est pas une, parce qu'au moment où tu la construis tu sais déjà quel résultat t'arrangerait, et chaque choix ambigu — ce fournisseur, je le compte ou pas ; ce mois, je le garde ou je l'écarte — tombera du bon côté sans même que tu aies à le vouloir.
Ce qu'il te faut tient sur une feuille, et s'écrit en un après-midi.
La base. Un montant, avec sa définition à côté. « Dépense d'approvisionnement, montant HT, tel qu'il ressort des factures reçues dans le mois » est une définition. « Ce que je dépense » n'en est pas une. Choisis-la une fois et n'y touche plus : une base modifiée en cours de route est le moyen le plus rapide de ne rien pouvoir conclure.
Le périmètre. La liste des fournisseurs et des familles qui entrent dans le calcul, écrite nommément. Si tu laisses le non-alimentaire ou les boissons dehors, très bien : note-le, comme ça dans six mois tu sauras pourquoi ce chiffre est ce qu'il est.
La fenêtre. Décide maintenant quelles deux périodes tu compareras, et annonce-les avant de commencer. Si ta maison est saisonnière, prends l'année sur l'autre ; sinon, trois mois contre trois mois suffisent. Ajoute le diviseur — couverts, tickets, services — et conserve-le avec la dépense.
Le journal des variables. C'est l'outil à coût nul de toute la liste : une ligne, datée, chaque fois que tu changes quelque chose qui touche à la dépense. Carte refaite. Nouveau fournisseur. Hausse de tarif reçue. Fermeture annuelle. Nouveau chef. Dix lignes en six mois suffisent, et elles font toute la différence entre « –8 % » et « –8 %, dont une part s'explique par une carte d'été plus courte ».
Ces quatre choses faites, tu auras à la fin de la période un chiffre que tu sais défendre — et il sera peut-être plus bas que celui que tu espérais en lisant une page marketing. Il reste plus utile, parce qu'il est à toi et que tu sais d'où il vient. Côté pratique, le plus fastidieux est de tenir ensemble la dépense et le périmètre sans tout refaire à la main chaque mois : c'est exactement là qu'il faut que la dépense par fournisseur et par famille soit lisible pendant que tu la fais, au lieu d'être reconstruite après coup à partir des factures.
Pourquoi tu ne trouveras pas notre pourcentage ici
mayo ne publie pas son propre chiffre d'économies. La raison est celle qui tient tout ce que tu viens de lire : nous n'avons pas encore de cas où les quatre coordonnées soient documentées et vérifiables, et un chiffre privé de ces quatre-là serait exactement le titre que cet article vient de t'apprendre à ne pas croire.
Ce qu'il manque, concrètement, pour en publier un honnête : une base définie et figée avant l'adoption, un périmètre écrit nommément, deux fenêtres comparables avec leur diviseur, et un journal des variables tenu par ceux qui font tourner la maison. La condition n'est pas hors d'atteinte — elle demande seulement d'avoir décidé, en amont, de mesurer. Le jour où nous y serons, le chiffre sortira avec ses quatre coordonnées à côté, même s'il est plus petit que ceux qui circulent.
En attendant, la seule chose qui vaut la peine d'être dite est plus modeste et plus vérifiable qu'un pourcentage : Easy Order rend la dépense observable pendant que tu la fais — par fournisseur, par famille, par ligne de commande — et c'est la condition pour qu'une mesure, la tienne, devienne possible. Les économies, c'est toi qui les mesureras, avec les quatre questions ci-dessus. C'est la seule manière pour que ce chiffre-là vaille quelque chose.
Gardez la dépense sous contrôle avec mayo
Tarifs toujours à jour, commandes centralisées et prix vérifiés à chaque livraison. Essayez avec votre équipe.