Un kilo jeté ne coûte pas ce que tu l'as payé : comment chiffrer le gaspillage
En bref
- Un kilo jeté te coûte trois choses différentes : le prix que tu as payé, le travail déjà fait si la marchandise était préparée, la marge que tu n'as pas encaissée. Seule la première est certaine.
- La marge perdue n'existe que si le plat se serait vraiment vendu. Sur ce que tu as acheté en trop, cette vente n'a jamais existé.
- En comptabilité, le gaspillage n'a pas de ligne : il est fondu dans le coût matière, avec les prix des fournisseurs et la répartition des ventes. Un coût matière élevé ne te dit pas d'où vient le problème.
- Le gaspillage ne devient visible que si tu sépares, par produit et par période, trois quantités : commandé, vendu, jeté. Plus ce qui reste en chambre froide.
- Valorise au prix de la facture de cette commande, pas au tarif du jour, et garde les trois postes dans des colonnes séparées au lieu de les additionner en un seul chiffre.
Un kilo jeté ne coûte pas ce que tu l'as payé
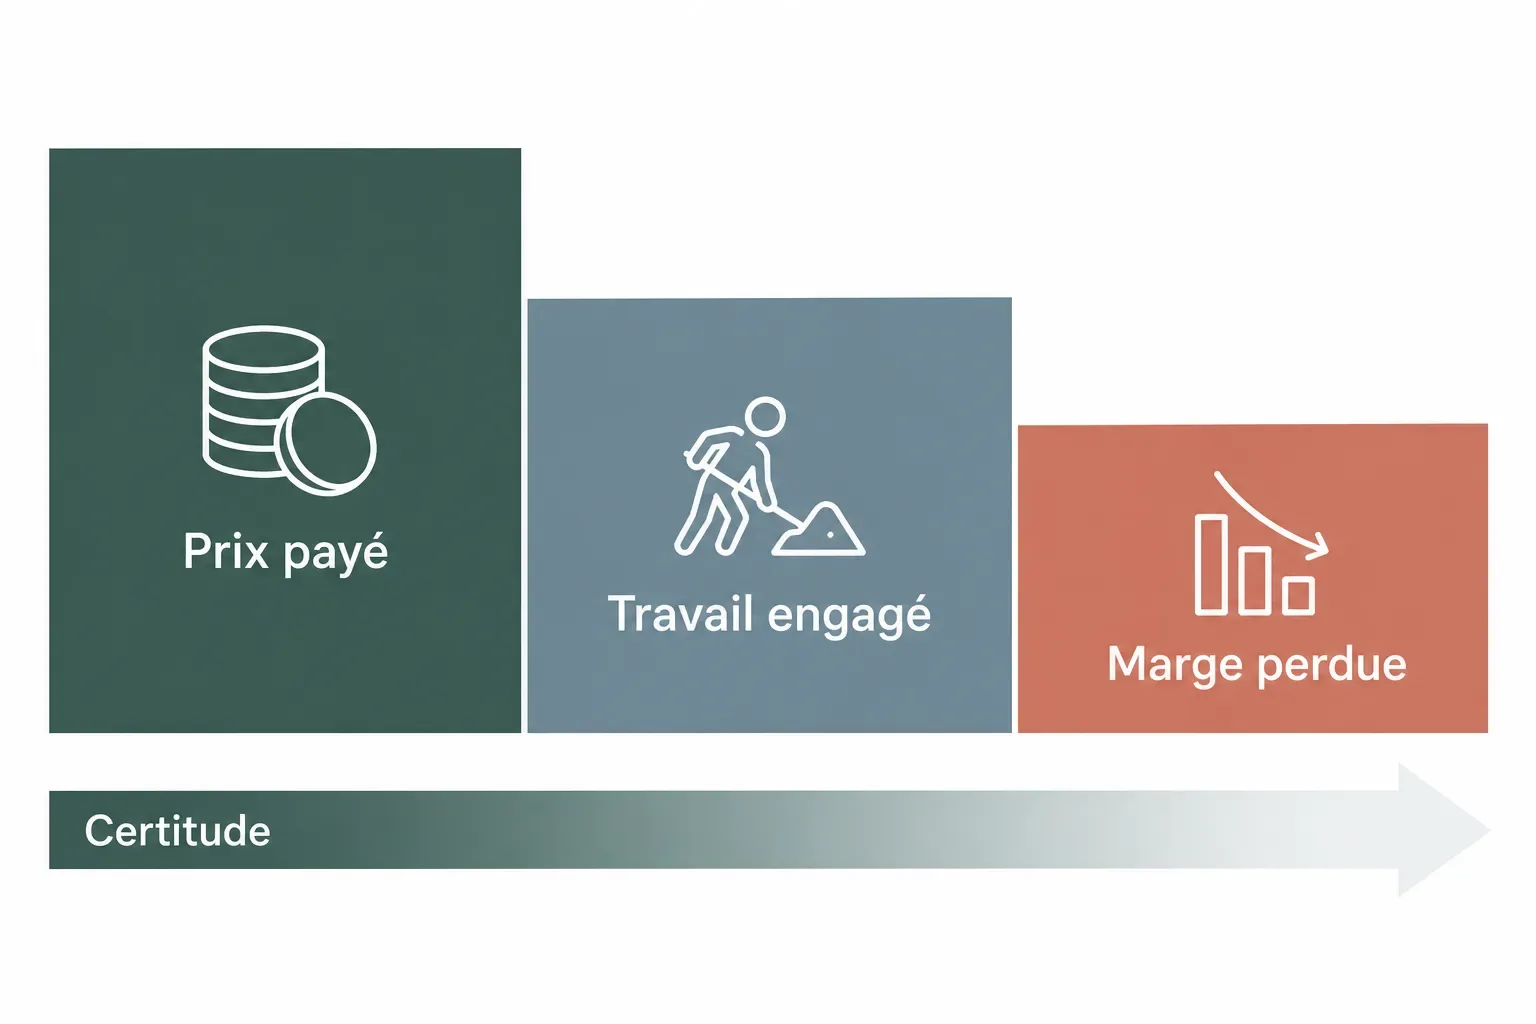
Le prix d'achat est la seule partie certaine de ce que te coûte un produit jeté : tu l'as payé, il est sur la facture, il ne reviendra pas. Mais ce n'est pas tout. Deux autres postes s'y ajoutent, le travail déjà engagé et la marge non encaissée, et ils ne comptent que dans certains cas.
Le premier poste ne pose aucune question. Tu as acheté une cagette de courgettes, tu en jettes un tiers parce qu'elles ont ramolli : tu as perdu un tiers du prix. Point.
Le deuxième n'apparaît que si la marchandise était déjà travaillée. Une courgette entière jetée te coûte la courgette. Un bac de courgettes grillées jeté en fin de service te coûte aussi le temps de celui qui les a lavées, taillées et grillées, plus le gaz. C'est un vrai coût, mais moins sûr que le premier : ton commis, tu l'aurais payé de toute façon, et ce temps ne devient une perte que s'il pouvait servir à autre chose.
Le troisième est celui sur lequel on se trompe le plus. La marge non encaissée n'existe que si le gaspillage t'a fait rater une vente. Si ta chambre froide lâche le vendredi et que le samedi, salle pleine, tu retires le bar de la carte, ces portions, tu les aurais vendues : la marge est vraiment perdue. Si en revanche tu jettes le bar parce que tu en avais trop commandé et que la demande n'était pas là, tu n'as perdu aucune marge. Tu as perdu le prix. Compter en plus la marge d'une vente qui n'aurait jamais eu lieu gonfle le chiffre, et un chiffre gonflé, c'est le premier qu'on arrête de regarder.
Pourquoi le gaspillage n'apparaît pas dans tes comptes
Le gaspillage alimentaire n'a pas de ligne en comptabilité. Il passe dans la consommation de marchandises, donc dans le coût matière, avec tout le reste. La consommation se calcule ainsi : stock initial, plus achats, moins stock final. Ce que tu as jeté est sorti de la chambre froide exactement comme ce que tu as servi, et pour ton comptable c'est la même chose.
Résultat : un coût matière qui grimpe peut avoir au moins trois causes, et le chiffre seul ne permet pas de les distinguer.
- Les prix des fournisseurs ont augmenté. Mêmes quantités achetées, mêmes ventes, factures plus chères.
- La répartition des ventes a bougé. Tu as vendu plus de plats à faible marge et moins de plats à forte marge, sans jeter un gramme de plus.
- Tu as jeté davantage. Prix stables, carte inchangée, mais certains produits achetés ne sont jamais arrivés en salle.
Trois causes, trois remèdes : renégocier, retoucher la carte, commander moins. À ne regarder que le pourcentage, tu risques d'appliquer le mauvais. Et si ce pourcentage, tu le découvres en fin de mois, reconstitué à partir des factures, c'est pire encore : c'est un coût matière qui arrive quand la marge est déjà partie, qui te dit que quelque chose a déraillé sans te dire quoi.
C'est aussi pour ça que comparer ton coût matière à un « bon » pourcentage venu d'ailleurs n'a pas beaucoup de sens. Sans compter que le food cost idéal dépend du format de ton établissement, une moyenne extérieure a le même défaut que la tienne : le gaspillage est dedans, noyé dans le reste.
Trois chiffres à séparer : commandé, vendu, jeté
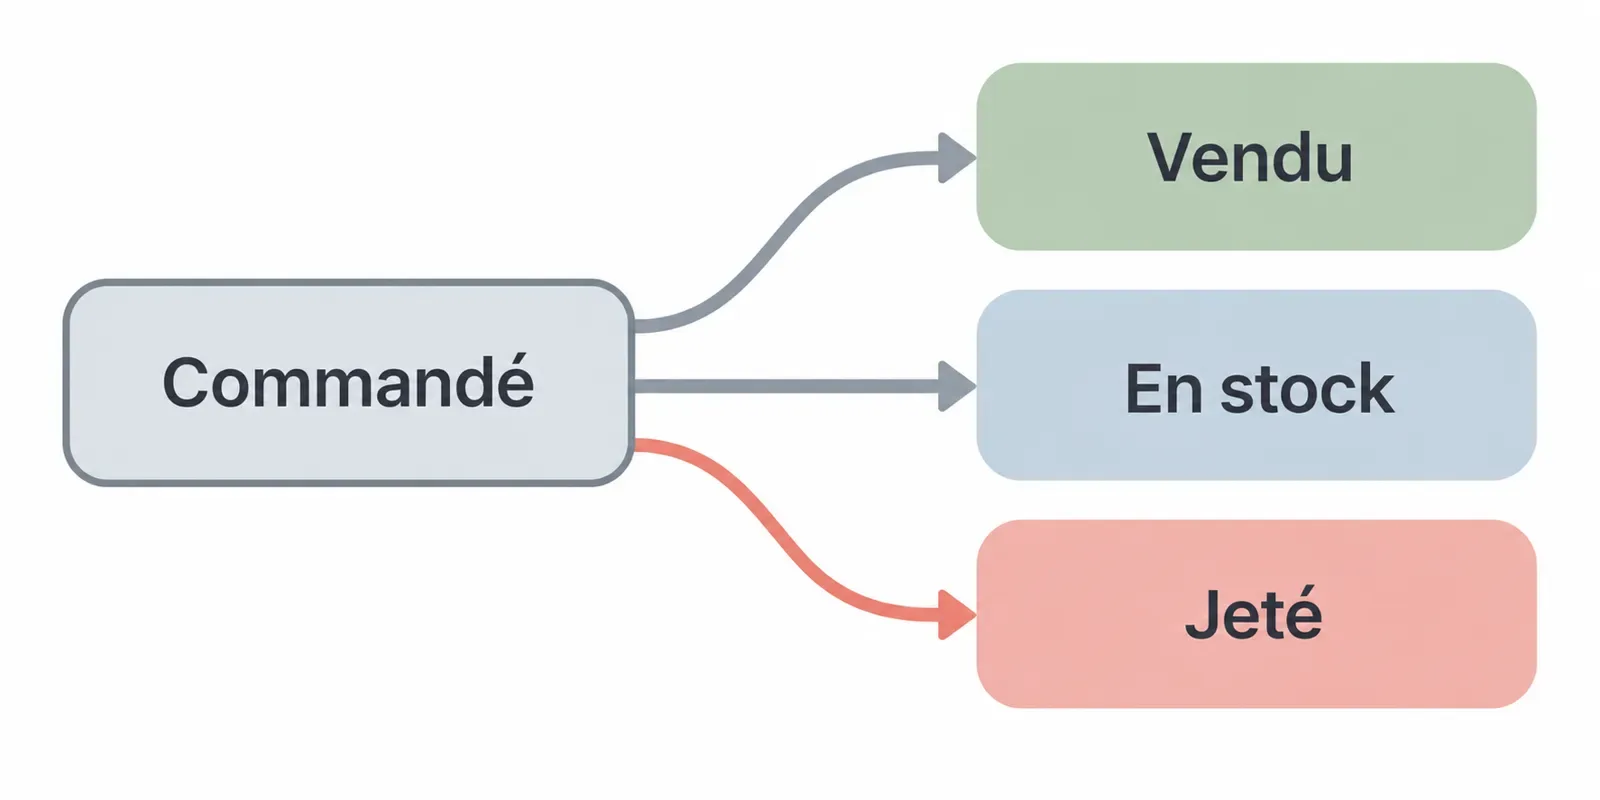
Le gaspillage ne devient visible que lorsque tu notes, pour chaque produit et sur la même période, trois quantités séparées : commandé, vendu, jeté. Ajoutes-y la variation du stock en chambre froide entre le début et la fin de la période, sinon une semaine où tu as fait des réserves ressemble à une semaine de gaspillage.
Chacune a sa source, et aucune ne se trouve au même endroit que les autres.
- Commandé se trouve dans les commandes et les factures : quantités et prix, fournisseur par fournisseur.
- Vendu se trouve dans la caisse, mais la caisse compte des plats, pas des kilos. Pour passer de « quarante tartares » à des kilos de rumsteck, il te faut le grammage de la fiche technique.
- Jeté ne se trouve nulle part tant que tu ne l'écris pas. Une feuille accrochée près de la poubelle, une balance, et une règle : qui jette pèse et note le produit et la raison. Périmé, reste de préparation, abîmé, retour de salle.
Pas besoin de le faire sur tout. Commence par les produits qui te coûtent le plus cher : poisson, viande, crèmerie. Là, un petit écart en kilos fait un gros écart sur la facture.
Quand tu mets les trois chiffres côte à côte, ils ne tombent presque jamais juste. Commandé moins vendu moins jeté moins la variation de stock laisse un reste. Ce reste n'est pas une erreur de méthode, c'est une information : des portions plus généreuses que la fiche technique, de la marchandise facturée mais jamais livrée, les repas du personnel, ou du jeté que personne n'a pesé. Avant de séparer les trois chiffres, ce reste, tu ne le voyais pas, parce qu'il était noyé dans le coût matière.
Comment chiffrer ce que tu jettes
Pour chiffrer le gaspillage, prends le prix payé sur la facture de cette commande-là, pas le tarif du jour ni une moyenne annuelle. Ajoute ensuite le travail seulement pour la marchandise déjà préparée, et la marge non encaissée seulement quand la vente était plausible. Et garde les trois postes dans trois colonnes.
Le prix de la facture compte parce que les prix bougent. Si le poisson jeté jeudi t'avait coûté moins cher qu'aujourd'hui, le valoriser au prix du jour te montre une perte que tu n'as pas eue. Attention aussi à l'unité : si ton fournisseur facture au colis et que tu pèses les pertes au kilo, fais la conversion une fois, proprement, et ne la change plus.
Un exemple inventé, juste pour montrer le calcul. Jeudi, tu jettes 2 kg de bar payé 15 € le kilo sur la facture : 30 € certains. Sur ces 2 kg, un kilo était déjà levé en filets : note à part, comme estimation, le temps de celui qui l'a préparé. La marge, tu ne la comptes pas, puisque le bar est resté faute de demande. La ligne du registre ne dit pas « gaspillage : 30 € plus les plats non vendus ». Elle dit : 30 € certains, une estimation de main-d'œuvre notée à part, marge zéro, raison « trop commandé ».
Trois colonnes plutôt qu'un seul chiffre, ça sert à une chose précise : quand tu en parles avec ton associé ou ton chef, la première colonne ne se discute pas. Si tu additionnes tout, tout se discute, à commencer par le chiffre le plus fragile.
Pertes inévitables et pertes évitables
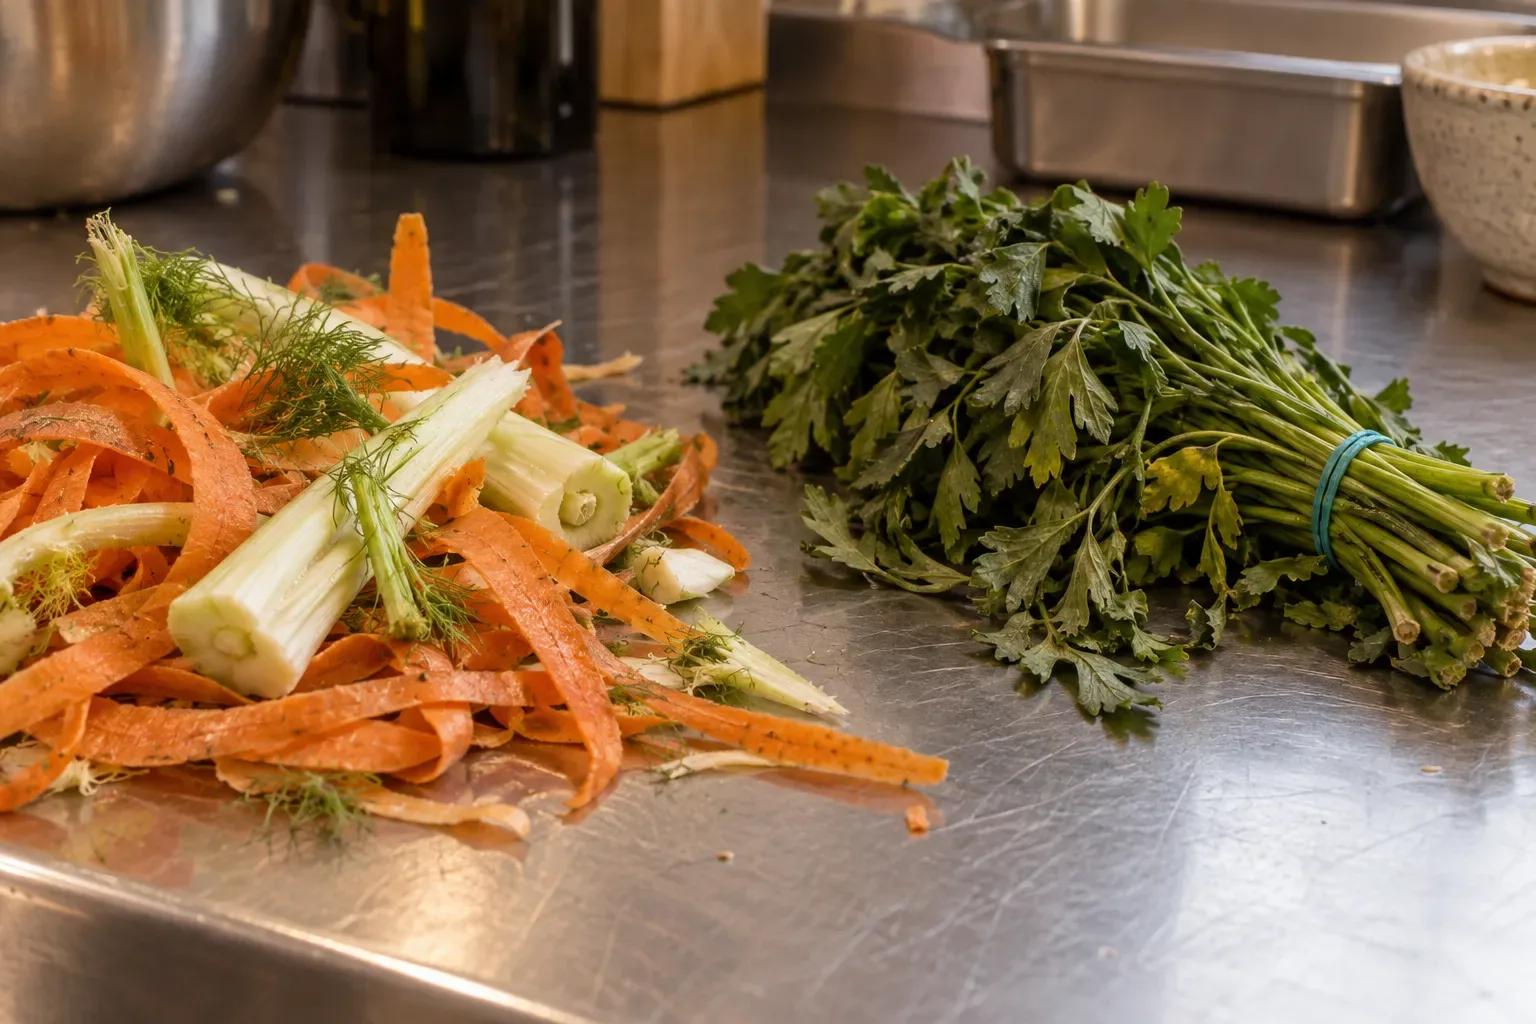
Une partie de ce que tu jettes ne disparaîtra jamais : épluchures, os, arêtes, le gras que tu pares, la perte de poids à la cuisson. Ça, ce sont des pertes inévitables, et leur place est dans le rendement de la fiche technique, pas dans le registre du gaspillage. Le chiffre qui compte, c'est celui des pertes évitables, parce que c'est le seul que tu peux récupérer.
La distinction change le calcul. Si tu notes aussi les épluchures de carottes, le total grossit mais tu n'y peux rien : la carotte, il faut l'éplucher. Dans ce total se noie la part que tu pouvais éviter, la botte de persil achetée et jamais ouverte, le pot de crème fraîche périmé au fond de la chambre froide, le deuxième bac de gratin dauphinois préparé pour un samedi où la salle ne s'est pas remplie.
Les pertes évitables ont presque toujours la même origine : tu as acheté plus que ce dont tu avais besoin. C'est pour ça que la quantité que tu jettes se décide à la commande, pas aux fourneaux : le registre te dit combien ça vaut, c'est sur la commande suivante que tu le changes.
Pourquoi il te faut le prix de chaque commande
Pour chiffrer une perte, il te faut le prix payé pour cette commande-là, et ce prix se trouve dans la commande et la facture du fournisseur, pas dans le logiciel de caisse. La caisse sait combien de plats tu as vendus et à quel prix, pas combien t'a coûté le bar de jeudi.
Si tes commandes partent par des canaux différents et que tu ne retrouves le prix qu'en fin de mois sur la facture, chaque fois que tu pèses une perte, tu dois aller le chercher. Sur mayo, le prix de chaque commande reste enregistré ligne par ligne, et c'est la donnée de départ pour suivre tes dépenses par fournisseur et par produit.
Ton premier registre sera incomplet. Quelqu'un oubliera de peser, le grammage de certaines fiches techniques sera approximatif. N'attends pas qu'il soit parfait : choisis un produit cher, tiens les trois colonnes pendant deux semaines, et à la prochaine commande de ce produit, regarde la première colonne avant de décider la quantité.
Gardez la dépense sous contrôle avec mayo
Tarifs toujours à jour, commandes centralisées et prix vérifiés à chaque livraison. Essayez avec votre équipe.
Continuer la lecture
Ce que tu jettes en cuisine, tu l'as commandé il y a une semaine
Le gaspillage se voit en cuisine, mais la quantité qui finit à la poubelle a été décidée à la commande, plusieurs jours avant. Voici les trois décisions d'achat qui produisent le plus de déchets, et la donnée qui manque au moment de fixer la quantité.