Ein weggeworfenes Kilo kostet nicht nur, was Sie dafür bezahlt haben: So bewerten Sie Lebensmittelabfall
Das Wichtigste in Kürze
- Ein weggeworfenes Kilo kostet Sie drei verschiedene Dinge: den bezahlten Preis, die bereits investierte Arbeit, falls die Ware verarbeitet war, und die entgangene Marge. Sicher ist nur das Erste.
- Eine entgangene Marge gibt es nur, wenn sich das Gericht tatsächlich verkauft hätte. Bei zu viel eingekaufter Ware hat es diesen Verkauf nie gegeben.
- In der Buchhaltung hat Lebensmittelabfall keine eigene Zeile: Er steckt im Wareneinsatz, vermischt mit Lieferantenpreisen und Speisenmix. Eine hohe Wareneinsatzquote verrät Ihnen nicht, woran es liegt.
- Sichtbar wird der Abfall nur, wenn Sie pro Produkt und Zeitraum drei Mengen trennen: bestellt, verkauft, weggeworfen. Dazu kommt, was im Kühlraum liegen bleibt.
- Bewerten Sie zum Rechnungspreis der jeweiligen Bestellung, nicht zur heutigen Preisliste, und führen Sie die drei Posten in getrennten Spalten, statt sie zu einer Summe zu addieren.
Ein weggeworfenes Kilo kostet nicht nur seinen Einkaufspreis
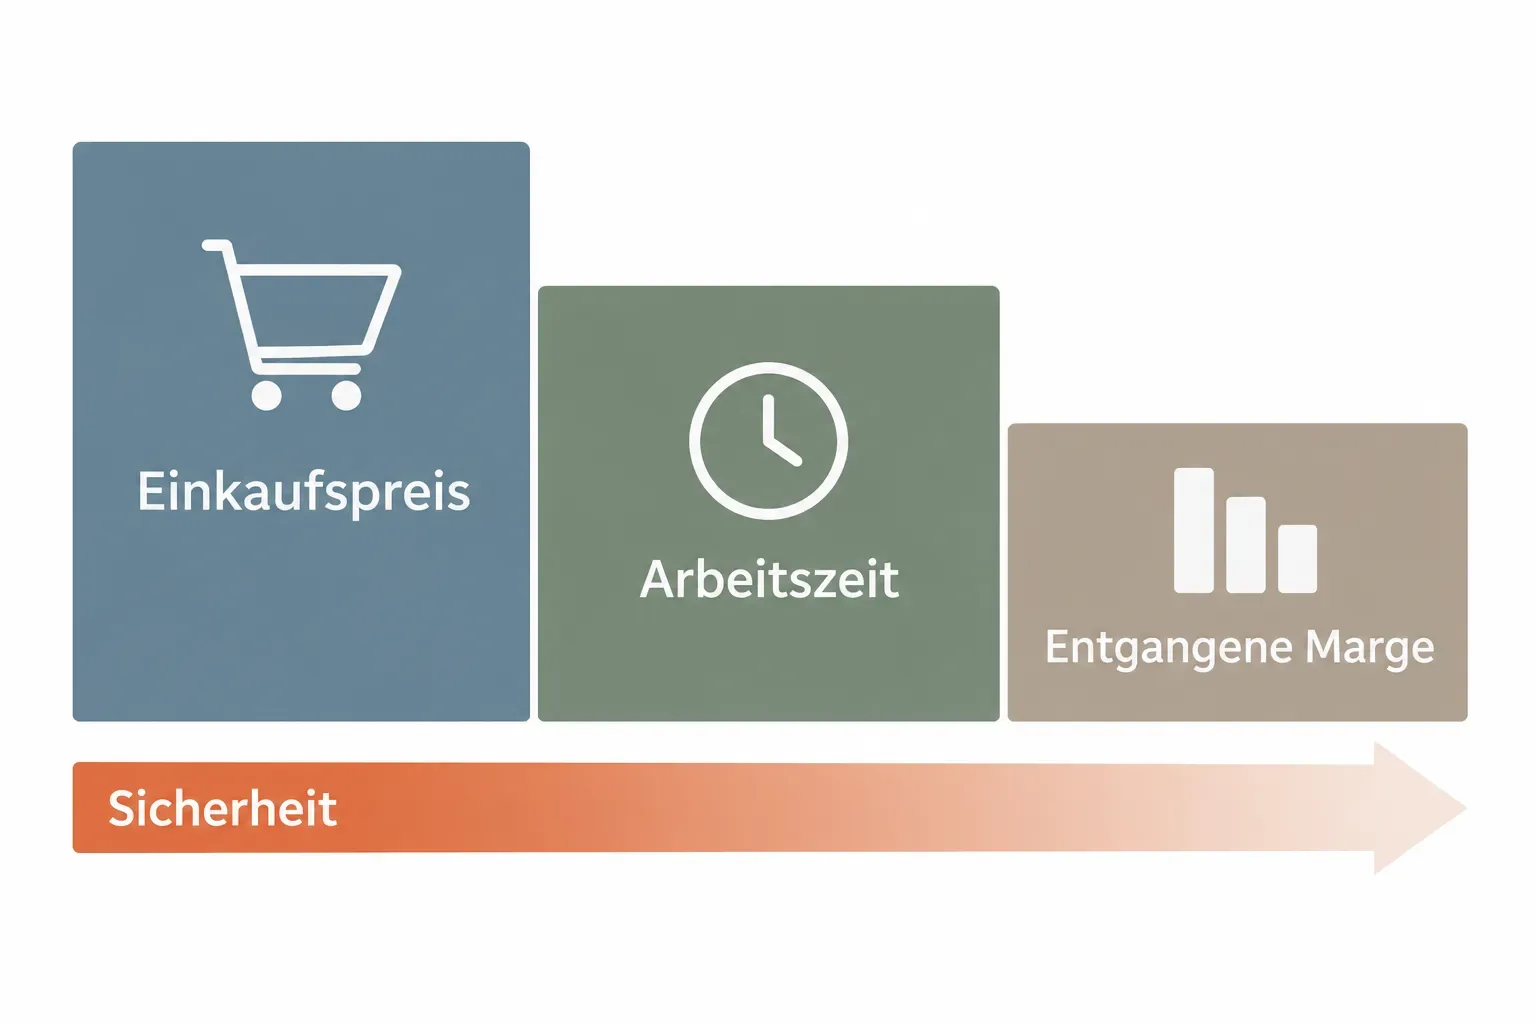
Der Einkaufspreis ist der einzige sichere Posten, wenn Sie den Wert weggeworfener Ware bestimmen: Er ist bezahlt, er steht auf der Rechnung, er kommt nicht zurück. Vollständig sind die Kosten damit aber nicht. Hinzu kommen zwei weitere Posten, die bereits investierte Arbeit und die entgangene Marge, und beide gelten nur in bestimmten Fällen.
Der erste Posten ist einfach. Sie kaufen eine Kiste Zucchini, ein Drittel wird weich und landet in der Tonne: Ein Drittel des Preises ist verloren. Da gibt es nichts zu diskutieren.
Der zweite Posten entsteht nur, wenn die Ware schon verarbeitet war. Eine ganze Zucchini im Abfall kostet Sie die Zucchini. Ein Blech gegrillter Zucchini, das nach dem Service übrig bleibt, kostet Sie zusätzlich die Zeit der Person, die gewaschen, geschnitten und gegrillt hat, dazu die Energie für den Grill. Das sind echte Kosten, aber weniger sichere als die ersten: Den Koch hätten Sie ohnehin bezahlt, und seine Zeit wird nur dann zum Verlust, wenn er sie für etwas anderes hätte nutzen können.
Beim dritten Posten wird am häufigsten falsch gerechnet. Eine entgangene Marge gibt es nur, wenn Ihnen durch den Abfall tatsächlich ein Verkauf entgangen ist. Fällt am Freitag die Kühlung aus und Sie müssen am Samstag bei vollem Haus den Zander von der Karte nehmen, dann hätten Sie diese Portionen verkauft: Die Marge ist wirklich verloren. Werfen Sie den Zander dagegen weg, weil Sie zu viel bestellt hatten und die Nachfrage fehlte, haben Sie keine Marge verloren. Verloren ist der Einkaufspreis. Wer zusätzlich die Marge eines Verkaufs ansetzt, der nie stattgefunden hätte, bläht die Zahl auf, und einer aufgeblähten Zahl glaubt im Betrieb bald niemand mehr.
Warum Lebensmittelabfall in der Buchhaltung nicht auftaucht
Lebensmittelabfall hat in der Buchhaltung keine eigene Zeile. Er steckt im Wareneinsatz und damit in der Wareneinsatzquote, zusammen mit allem anderen. Der Wareneinsatz errechnet sich so: Anfangsbestand plus Einkäufe minus Endbestand. Was Sie weggeworfen haben, hat das Lager genauso verlassen wie das, was beim Gast auf dem Teller gelandet ist, und für die Buchhaltung ist beides dasselbe.
Steigt die Wareneinsatzquote, kann das deshalb mindestens drei Ursachen haben, und an der Zahl allein lassen sie sich nicht unterscheiden:
- Die Lieferanten sind teurer geworden. Gleiche Einkaufsmenge, gleicher Umsatz, höhere Rechnungen.
- Der Speisenmix hat sich verschoben. Sie haben mehr Gerichte mit niedriger Marge verkauft und weniger mit hoher, ohne mehr wegzuwerfen.
- Es wurde mehr weggeworfen. Preise unverändert, Karte unverändert, aber ein Teil der eingekauften Ware hat den Gastraum nie erreicht.
Drei Ursachen, drei verschiedene Hebel: nachverhandeln, die Karte anpassen, weniger bestellen. Wer nur auf die Prozentzahl schaut, setzt womöglich den falschen an. Sehen Sie diese Prozentzahl erst am Monatsende, aus den Rechnungen zusammengesetzt, verdoppelt sich das Problem: Es ist ein Wareneinsatz, der erst vorliegt, wenn die Marge schon verloren ist, und er sagt Ihnen, dass etwas schiefgelaufen ist, aber nicht, was.
Aus demselben Grund bringt es wenig, Ihre Wareneinsatzquote mit einem „richtigen“ Richtwert von außen zu vergleichen. Abgesehen davon, dass der ideale Wareneinsatz vom Betriebstyp abhängt, hat ein externer Durchschnitt denselben Mangel wie Ihre eigene Zahl: Der Abfall steckt darin, vermischt mit allem anderen.
Drei Zahlen, die Sie trennen müssen: bestellt, verkauft, weggeworfen
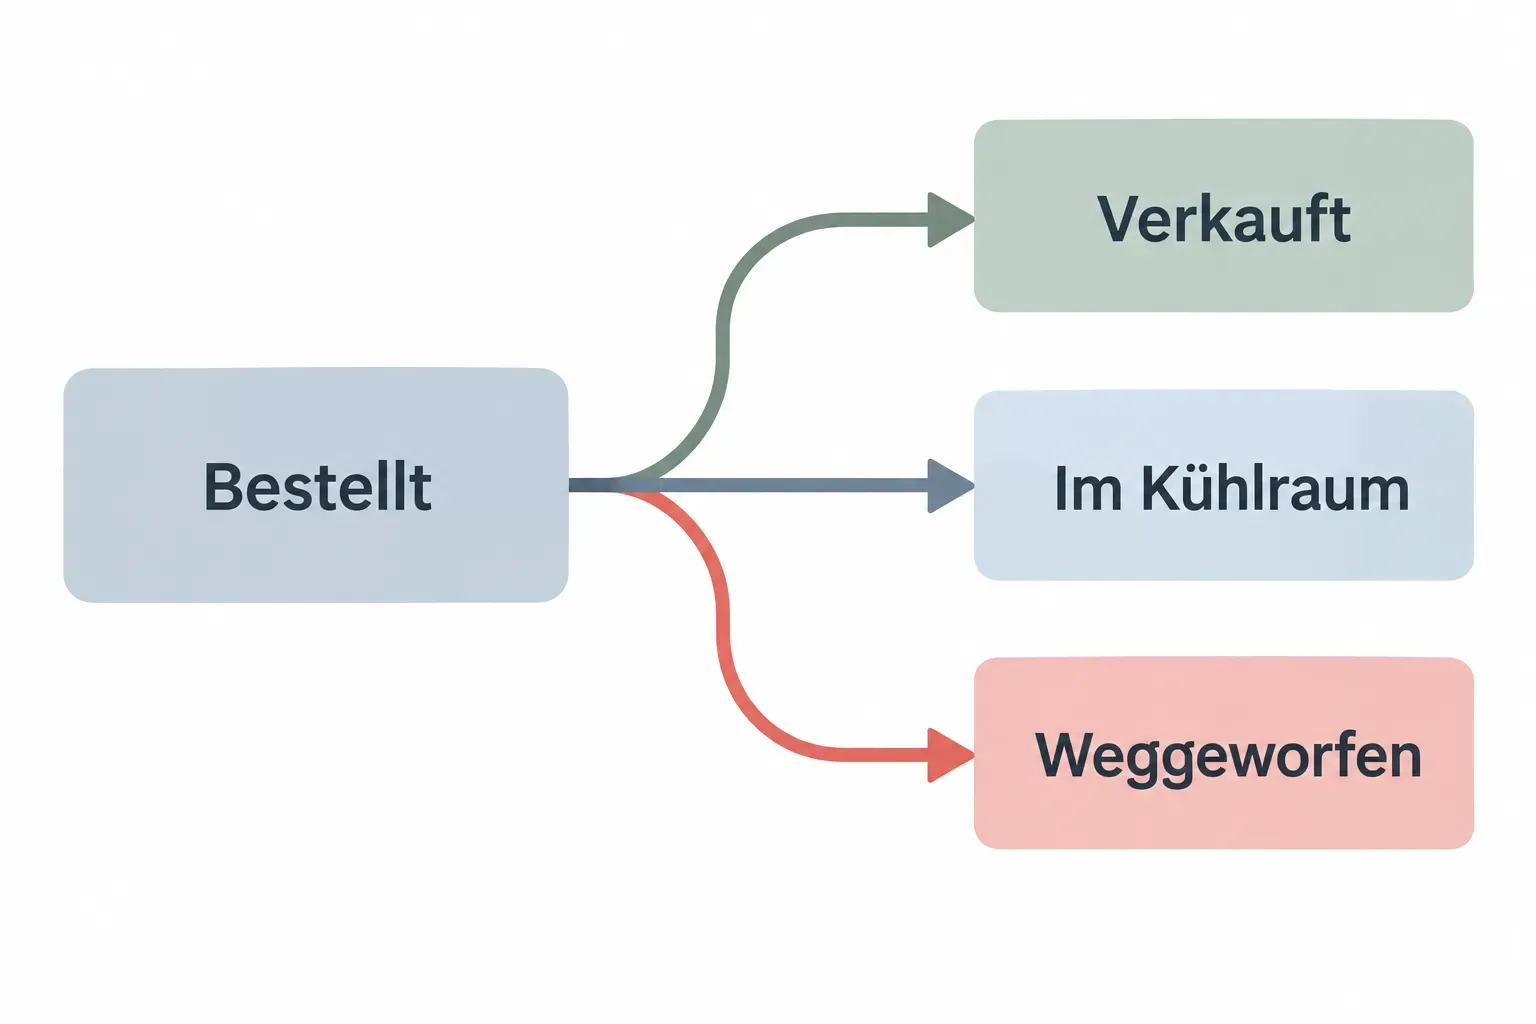
Lebensmittelabfall wird erst sichtbar, wenn Sie für jedes Produkt und für denselben Zeitraum drei getrennte Mengen festhalten: bestellt, verkauft, weggeworfen. Dazu kommt die Veränderung des Bestands im Kühlraum zwischen Anfang und Ende des Zeitraums, sonst sieht eine Woche, in der Sie Vorrat angelegt haben, wie eine Woche voller Abfall aus.
Jede der drei Mengen kommt aus einer anderen Quelle.
- Bestellt steht in den Bestellungen und Rechnungen: Menge und Preis, Lieferant für Lieferant.
- Verkauft steht in der Kasse, aber die Kasse zählt Gerichte, keine Kilos. Um von „vierzig Rumpsteaks“ auf Kilo Roastbeef zu kommen, brauchen Sie das Portionsgewicht aus der Rezeptur.
- Weggeworfen steht nirgends, solange es niemand aufschreibt. Ein Blatt neben der Abfalltonne, eine Waage und die Regel: Wer etwas wegwirft, wiegt es und notiert Produkt und Grund, also abgelaufen, Rest aus der Vorbereitung, verdorben oder vom Gast zurückgegangen.
Das muss nicht für alles gelten. Fangen Sie mit den teuersten Produkten an: Fisch, Fleisch, frische Milchprodukte. Dort ist ein kleiner Unterschied in Kilo ein großer Unterschied auf der Rechnung.
Legen Sie die drei Zahlen nebeneinander, gehen sie fast nie auf. Bestellt minus verkauft minus weggeworfen minus Bestandsveränderung ergibt einen Rest. Dieser Rest ist kein Fehler der Methode, er ist eine Information: großzügigere Portionen als in der Rezeptur, berechnete, aber nie gelieferte Ware, Personalessen oder Abfall, den niemand gewogen hat. Solange die drei Zahlen nicht getrennt waren, konnten Sie diesen Rest nicht sehen, weil alles zusammen im Wareneinsatz steckte.
Wie Sie weggeworfene Ware bewerten
Um weggeworfene Ware zu bewerten, nehmen Sie den Preis, den Sie laut Rechnung für genau diese Bestellung bezahlt haben, nicht die heutige Preisliste und keinen Jahresdurchschnitt. Die Arbeit rechnen Sie nur bei bereits verarbeiteter Ware hinzu, die entgangene Marge nur dann, wenn der Verkauf realistisch war. Und Sie führen die drei Posten in drei Spalten.
Der Rechnungspreis zählt, weil Preise sich bewegen. Haben Sie den Fisch, den Sie am Donnerstag weggeworfen haben, günstiger eingekauft, als er heute kostet, zeigt Ihnen die Bewertung zum heutigen Preis einen Verlust, den Sie nicht hatten. Achten Sie auch auf die Einheit: Berechnet der Lieferant pro Kiste und Sie wiegen den Abfall in Kilo, rechnen Sie einmal sauber um und bleiben dann bei diesem Faktor.
Ein erfundenes Beispiel, nur um die Rechnung zu zeigen. Am Donnerstag werfen Sie 2 kg Zander weg, laut Rechnung zu 15 € pro Kilo eingekauft: 30 €, die feststehen. Von diesen 2 kg war eines bereits filetiert, die Zeit für das Putzen notieren Sie gesondert als Schätzung. Die Marge rechnen Sie nicht an, denn der Zander ist übrig geblieben, weil die Nachfrage fehlte. Im Abfallprotokoll steht also nicht „Abfall: 30 € plus nicht verkaufte Gerichte“. Dort steht: 30 € sicher, eine Arbeitsschätzung in einer eigenen Spalte, Marge null, Grund „zu viel bestellt“.
Drei Spalten statt einer einzigen Zahl haben einen ganz bestimmten Zweck: Wenn Sie mit Ihrem Teilhaber oder Ihrem Küchenchef darüber sprechen, steht die erste Spalte nicht zur Debatte. Zählen Sie alles zusammen, steht alles zur Debatte, angefangen bei der schwächsten Zahl.
Unvermeidbarer und vermeidbarer Abfall
Einen Teil dessen, was Sie wegwerfen, können Sie nicht vermeiden: Schalen, Knochen, Gräten, das Fett, das Sie wegparieren, der Gewichtsverlust beim Garen. Das ist unvermeidbarer Abfall, und er gehört in die Ausbeute der Rezeptur, nicht ins Abfallprotokoll. Die Zahl, auf die es ankommt, ist der vermeidbare Abfall, denn nur ihn können Sie zurückholen.
Die Unterscheidung verändert die Rechnung. Tragen Sie auch die Karottenschalen ins Protokoll ein, wächst die Summe, aber Sie können nichts dagegen tun: Karotten müssen geschält werden. In dieser Summe geht der Teil unter, den Sie hätten vermeiden können: der Bund Petersilie, gekauft und nie aufgemacht, der abgelaufene Becher Sahne ganz hinten im Kühlraum, der zweite Topf Gulasch für einen Samstag, an dem das Haus nicht voll wurde.
Vermeidbarer Abfall hat fast immer denselben Ursprung: Sie haben mehr eingekauft, als Sie gebraucht haben. Deshalb entscheidet sich die Menge, die Sie wegwerfen, bei der Bestellung und nicht am Herd. Das Protokoll sagt Ihnen, was der Abfall wert ist, und bei der nächsten Bestellung ändern Sie ihn.
Wo Sie den Preis jeder Bestellung brauchen
Den Einkaufspreis einer einzelnen Lieferung, ohne den sich weggeworfene Ware nicht bewerten lässt, finden Sie in der Bestellung und in der Lieferantenrechnung, nicht im Kassensystem. Die Kasse weiß, wie viele Gerichte Sie zu welchem Preis verkauft haben, aber nicht, was Sie der Zander vom Donnerstag gekostet hat.
Laufen die Bestellungen über verschiedene Kanäle und finden Sie den Preis erst am Monatsende auf der Rechnung, müssen Sie ihn jedes Mal suchen, wenn Sie Abfall wiegen. In mayo bleibt der Preis jeder Bestellung Position für Position gespeichert, und genau darauf baut die Kontrolle der Einkaufskosten nach Lieferant und Produkt auf.
Ihr erstes Abfallprotokoll wird lückenhaft sein. Jemand vergisst das Wiegen, das Portionsgewicht mancher Rezeptur ist nur ungefähr. Warten Sie nicht, bis es perfekt ist: Wählen Sie ein teures Produkt, führen Sie die drei Spalten zwei Wochen lang, und schauen Sie bei der nächsten Bestellung dieses Produkts auf die erste Spalte, bevor Sie die Menge festlegen.
Behalten Sie die Ausgaben mit mayo im Griff
Immer aktuelle Preislisten, zentrale Bestellungen und geprüfte Preise bei jeder Lieferung. Testen Sie es mit Ihrem Team.
Weiterlesen
Der Abfall in Ihrer Küche wurde eine Woche vorher bestellt
Lebensmittelabfall wird in der Küche sichtbar, entschieden wird er Tage vorher beim Bestellen. Warum FIFO und Resteverwertung zu spät ansetzen, welche drei Bestellentscheidungen die Menge aufblähen und welche zwei Angaben Ihnen beim Festlegen der Menge fehlen.