Case Study: „minus 15 % Kosten“ ist kein Ergebnis, sondern eine Überschrift
Case Study: „minus 15 % Kosten“ ist kein Ergebnis, sondern eine Überschrift
Kurz gefasst
- Eine Einsparungsquote ist ein Verhältnis zwischen zwei Beträgen. Nennt der Case Study diese beiden Beträge nicht, lesen Sie kein Ergebnis, sondern eine Überschrift — und eine Überschrift lässt sich nicht nachprüfen.
- Vier Angaben machen die Zahl überprüfbar, und fast immer fehlen sie: die Basis, auf die gerechnet wurde, der Umfang des gezählten Einkaufs, der Zeitraum, der verglichen wurde, und was sich sonst noch geändert hat in diesen Monaten außer der Software.
- Dieselben „-15 %“ sind vereinbar mit einer echten Ersparnis, mit einer verkürzten Karte, mit zwei Wochen Betriebsferien oder mit einer Preisliste, die ohnehin gefallen wäre. Ohne die vier Angaben können Sie das nicht auseinanderhalten.
- Sie brauchen dafür kein Controlling. Es sind vier Fragen, die man einem Vertriebsmitarbeiter mündlich stellt, und nach zwei Minuten wissen Sie, ob hinter der Zahl eine Messung steht oder eine Folie.
- Dieselben vier sind auch die Mindestform, um Ihre eigene Ersparnis zu messen. Sie werden festgelegt, bevor Sie ein Werkzeug einführen — eine Ausgangsbasis lässt sich im Nachhinein nicht rekonstruieren, ohne dabei das Ergebnis mitzuwählen, das man sich gewünscht hätte.
- mayo veröffentlicht keine eigene Einsparungsquote: Es gibt bislang keinen Fall, in dem alle vier Angaben dokumentiert sind, und das auszusprechen gehört zum Argument.
Warum „minus 15 % Kosten“ für sich genommen nichts belegt
Eine Einsparungsquote ist ein Verhältnis zwischen zwei Beträgen, und in den meisten Case Studies dieser Branche stehen diese beiden Beträge nirgendwo. Da ist das Ergebnis, da ist das Logo, manchmal ein Satz in Anführungszeichen. Es fehlt der Wareneinkauf vorher, es fehlt der Wareneinkauf nachher. Ohne die beiden ist „-15 %“ weder wahr noch falsch, sondern unbestimmt: nicht nachvollziehbar und — das ist der unangenehmere Teil — auch nicht widerlegbar.
Der Unterschied wiegt schwerer, als er zunächst aussieht, wenn Sie gerade einen Softwareanbieter auswählen. Eine nachvollziehbare Angabe sagt Ihnen, womit Sie in Ihrem eigenen Betrieb rechnen können: Sie wissen, wo dieses Restaurant gestartet ist, Sie wissen, was gezählt wurde, und Sie können prüfen, ob Ihre Lage der seinen ähnelt. Eine unbestimmte Angabe sagt Ihnen nur, dass irgendjemand irgendwo irgendetwas erreicht hat. Das ist eine Information über den Anbieter, nicht über Ihren Wareneinsatz.
Bitte lesen Sie hier nicht mit, was nicht dasteht. Hier steht nicht, dass Case Studies lügen, und auch nicht, dass jene 15 % erfunden wären — in aller Regel steht dahinter eine echte Verbesserung, nur schlecht erzählt von jemandem, der eine Marketingseite zu füllen hatte. Hier steht etwas Nützlicheres: Sie dürfen die fehlenden Angaben einfordern, und wer gemessen hat, liefert sie Ihnen in fünf Minuten. Wer nicht gemessen hat, liefert sie nicht — und auch das ist eine Antwort.
Es sind vier Angaben. Sie gelten für die Zahl eines anderen, und sie gelten unverändert für Ihre eigene.
Erste Frage: minus 15 % wovon
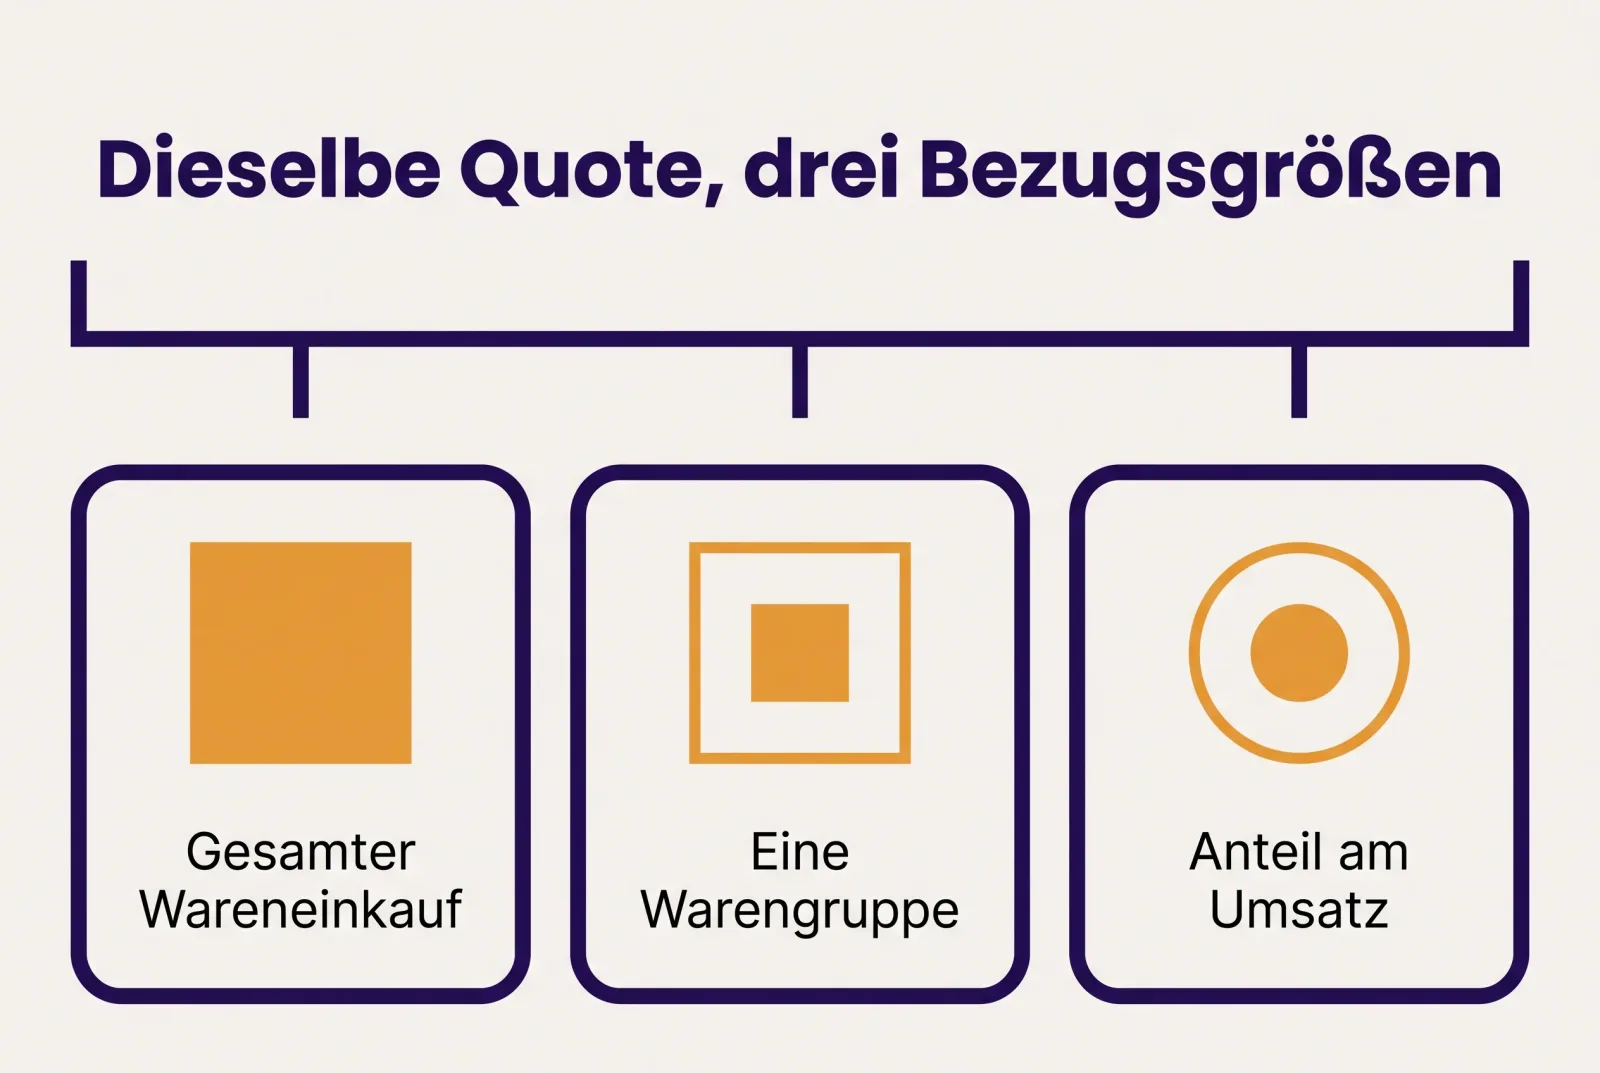
Die Rechenbasis ist die Angabe, die zuerst fehlt, und sie verschiebt die Bedeutung der Zahl am stärksten. „-15 % auf den gesamten Wareneinkauf“, „-15 % auf die eine Warengruppe, in der etwas verändert wurde“ und „-15 % auf den Anteil des Wareneinsatzes am Umsatz“ sind drei Ergebnisse in verschiedenen Größenordnungen — und sie schreiben sich exakt gleich.
Ein gerechnetes Beispiel, ausdrücklich als Beispiel und nicht als beobachteter Wert: Nehmen Sie einen Betrieb mit 20.000 € Wareneinkauf im Monat, davon 3.000 € Obst und Gemüse. Minus 15 % auf die Gesamtsumme sind 3.000 € im Monat. Minus 15 % allein auf Obst und Gemüse sind 450 €. Dieselbe Überschrift, aber im zweiten Fall ist der Nutzen weniger als ein Sechstel des ersten — und wir sprechen immer noch von einer echten, tatsächlich erzielten Ersparnis. Niemand hat getrickst. Der Satz war schlicht mehrdeutig.
Die dritte Basis ist die heikelste, weil sie am fachlichsten klingt. Der Anteil des Wareneinsatzes am Umsatz ist eine Quote, und eine Quote verbessert sich auch dann, wenn sich im Zähler kein einziger Euro bewegt: Es genügt, dass der Nenner wächst. Ein Betrieb mit mehr Gästen oder nachgezogenen Kartenpreisen sieht seine Quote sinken, ohne eine einzige Kiste günstiger eingekauft zu haben. Steht im Case Study „-15 %“ und die Basis ist diese Quote, dann erzählt die Zahl eine Vertriebsgeschichte, keine Einkaufsgeschichte.
Dazu kommt die Frage, wann diese Basis überhaupt abgelesen wird. Stammt der Ausgangswert aus dem Monatsabschluss, liegt er Wochen hinter den Entscheidungen, die ihn erzeugt haben — aus demselben Grund ist ein am Monatsende gerechneter Wareneinsatz eher eine Autopsie als eine Steuerung. Für einen historischen Vergleich bleibt eine solche Basis brauchbar. Darüber, was während des laufenden Monats passiert ist, sagt sie nichts.
Die Frage im Wortlaut: „Minus 15 % gerechnet auf welchen Ausgangsbetrag, und was ist in diesem Betrag enthalten?“
Zweite Frage: welcher Einkauf wurde tatsächlich gezählt
Der Umfang ist die Angabe, die sich so lange weitet oder verengt, bis die Zahl aufgeht. Gemeint ist der Einkauf, der wirklich in die Rechnung eingegangen ist: welche Warengruppen, welche Lieferanten, welche Positionen. Und weil kaum ein Case Study das benennt, unterstellen Sie beim Lesen automatisch den größtmöglichen Umfang — den gesamten Einkauf des Betriebs. Der ist fast immer der falsche.
Es gibt viele redliche Gründe, den Umfang zu verengen, und keiner davon ist für sich genommen unsauber. Lebensmittel zählen und Getränke auslassen, die oft ganz anderen Margen und Preisbewegungen folgen. Non-Food auslassen — Reinigung, Einweg, Verbrauchsmaterial —, das in vielen Betrieben schwerer wiegt als erwartet. Drei von acht Lieferanten zählen, weil das Pilotprojekt mit diesen dreien begonnen hat. Jede dieser Entscheidungen ist vernünftig. Das Problem beginnt, wenn sie nicht aufgeschrieben wird, denn dann werden minus 15 % auf ein Drittel des Einkaufs gelesen als minus 15 % auf alles.
Ein Sonderfall lohnt das sofortige Wiedererkennen. Deckt sich der Umfang exakt mit dem Bereich, in dem eingegriffen wurde — nur die ausgeschriebenen Lieferanten, nur die neu sortierten Warengruppen —, dann ist die Zahl konstruktionsbedingt die höchste erreichbare. Sie ist nicht falsch, sie ist ausgewählt. Und wenn der Betrieb acht Lieferanten hat, das Ergebnis aber nur drei betrifft, verschiebt sich die eigentliche Frage: Was passiert mit den anderen fünf? Die Antwort hängt daran, wie zersplittert die Belieferung ist — wie viele Lieferanten für einen Gastronomiebetrieb zu viele sind, ist eine eigene Frage, und sie kostet zuerst Zeit und erst danach Geld.
Wenn Sie diese Frage stellen, fällt Ihnen etwas auf: Wer gemessen hat, antwortet mit einer Liste. Wer nicht gemessen hat, antwortet mit einem Adjektiv. „Der gesamte Lebensmitteleinkauf“ ist kein Umfang. „Lebensmittel und Getränke der vier Hauptlieferanten, ohne Non-Food“ ist einer.
Die Frage im Wortlaut: „Welche Warengruppen und welche Lieferanten sind in dieser Rechnung drin, und welche sind draußen?“
Dritte Frage: welche zwei Zeiträume wurden verglichen
Der Vergleichszeitraum entscheidet, wie viel vom Ergebnis dem Werkzeug gehört und wie viel dem Kalender. Wer in einem Saisonbetrieb den November mit dem August vergleicht, misst die Saison: Der Einkauf sinkt, weil die Gästezahl sinkt, und das täte er mit jeder Software oder ganz ohne. Es braucht dafür keinen Extremfall — zwei Wochen Betriebsferien, ein Brückentag auf der einen und nicht auf der anderen Seite, ein Monat mit vier und einer mit fünf Freitagen genügen.
Redlich sind zwei Zuschnitte, und beide erkennt man auf einen Blick. Der Vorjahresvergleich stellt denselben Zeitraum zweier Jahre gegenüber: Er neutralisiert die Saison, schleppt dafür aber alles mit hinein, was sich im Betrieb binnen zwölf Monaten verändert hat. Der Vergleich benachbarter Zeiträume — die drei Monate davor gegen die drei Monate danach — ist sauberer bei den betrieblichen Variablen, liegt aber voll im Saisoneffekt. Keiner der beiden ist der bessere. Entscheidend ist, dass der Case Study sagt, welchen er genommen hat und warum.
Dann gibt es noch die kleine Korrektur, die auch ungleiche Zeiträume vergleichbar macht und fast nichts kostet: der Einkauf pro Gast. Teilen Sie den Wareneinkauf des Zeitraums durch die im selben Zeitraum bewirteten Gäste, erhalten Sie eine Zahl, die sich nicht schon deshalb bewegt, weil mehr oder weniger los war. Ein zweites deklariertes Beispiel: Ein Betrieb geht von 20.000 € bei 2.000 Gästen auf 19.000 € bei 1.800 Gästen. Der Gesamteinkauf sinkt um 5 %, der Einkauf pro Gast steigt von 10,00 € auf 10,56 €. Dieselbe Wirklichkeit, zwei Kennzahlen, zwei entgegengesetzte Vorzeichen. Richtig ist die zweite — im Case Study steht fast immer die erste.
Wenn Sie die Gästezahl nicht erfassen, tut es auch ein grober, aber konsequenter Teiler: ausgestellte Bons, gefahrene Services, Öffnungsstunden. Hauptsache, er ist auf beiden Seiten des Vergleichs derselbe.
Die Frage im Wortlaut: „Welchen Zeitraum haben Sie mit welchem verglichen, und ist der Wert pro Gast normiert?“
Vierte Frage: was hat sich in diesen Monaten sonst noch geändert
Die begleitenden Variablen sind die Angabe, die fast niemand nennt, und der Grund ist banal: Sie zu nennen schwächt die Zahl. Kein Restaurant verändert eine Sache nach der anderen. In den drei oder sechs Monaten, die ein Case Study erzählt, hat sich mit hoher Wahrscheinlichkeit auch anderes verändert — und jedes dieser Dinge bewegt den Einkauf genauso, wie die Software ihn bewegen würde.
Die Liste ist kurz, und Sie kennen sie ohnehin. Die Karte, wenn sie gestrafft wurde oder zwei Gerichte gestrichen wurden, an denen fünf Artikel hingen, die es nur dafür gab. Die Gästezahl, die die Summe verschiebt, ohne die Effizienz zu verschieben. Die Lieferantenpreise, die sich in der Zwischenzeit von selbst in beide Richtungen bewegen — fällt der Vergleichszeitraum auf eine Marktentspannung, landet diese Entspannung mit im Ergebnis. Betriebsferien und Wiedereröffnungen. Und ein Wechsel in der Küchenleitung, vielleicht die am meisten unterschätzte Variable: Eine neue Küchenchefin kauft schon am ersten Tag anders ein, vor jeder Software.
Dazu kommt die eine Variable, die der Software so nahe steht, dass sie mit ihr verwechselt wird: die Bestellmethode. Wer eine Einkaufslösung einführt, hört fast immer im selben Moment auf, aus dem Gedächtnis zu bestellen, und beginnt, die Mengen vor dem Absenden zu prüfen. Diese Umstellung erzeugt für sich genommen einen messbaren Effekt, denn die falsche Menge wird auf der Bestellzeile entschieden, lange bevor die Ware in der Tonne landet. Ein seriöser Case Study sagt das, statt dem Produkt ein Verdienst zuzuschreiben, das zur Hälfte der Methode gehört.
Die Lesefalle ist hier sehr konkret, und sie gehört ausgesprochen: Nennt der Case Study keine einzige begleitende Variable, lautet der richtige Schluss nicht „es hat sich sonst nichts geändert“. Er lautet „wir wissen es nicht“. Eine Variable auszuschließen heißt, sie angesehen und festgestellt zu haben, dass sie stillstand. Schweigen ist kein Ausschluss, sondern eine fehlende Kontrolle.
Die Frage im Wortlaut: „Was hat sich in diesen Monaten im Betrieb sonst noch verändert, und wie haben Sie das aus der Rechnung herausgehalten?“
Dieselben vier Fragen, auf Ihre eigene Ersparnis angewendet
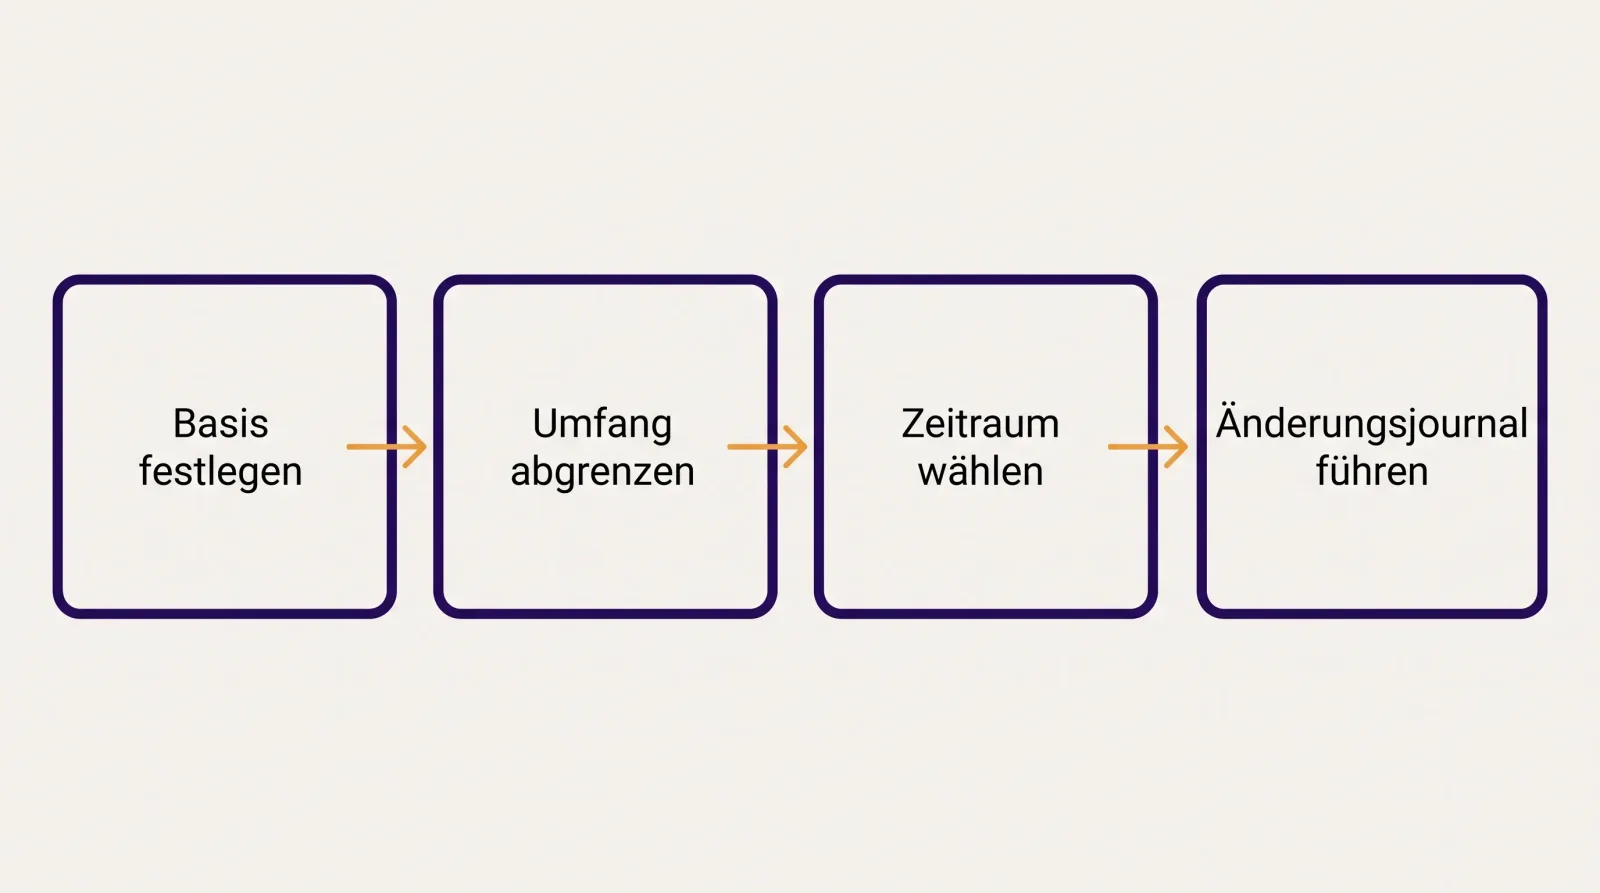
Die vier Angaben taugen nicht nur dazu, den Case Study eines anderen zu lesen. Sie sind die Mindestform Ihrer eigenen Messung, und sie haben eine unbequeme Eigenschaft: Sie werden im „Davor“ festgelegt, während Sie das Werkzeug noch prüfen. Eine nachträglich rekonstruierte Ausgangsbasis ist keine Ausgangsbasis, denn in dem Moment, in dem Sie sie bauen, wissen Sie bereits, welches Ergebnis Ihnen gefiele — und jede mehrdeutige Entscheidung, ob dieser Lieferant mitzählt, ob dieser Monat drinbleibt, fällt dann von allein auf die passende Seite.
Was Sie brauchen, passt auf ein Blatt und ist an einem Nachmittag geschrieben.
Die Basis. Ein Betrag mit seiner Definition daneben. „Wareneinkauf, netto, laut den im Monat eingegangenen Rechnungen“ ist eine Definition. „Was ich so ausgebe“ ist keine. Legen Sie sie einmal fest und rühren Sie sie nicht mehr an: Eine Basis, die Sie mitten im Zeitraum ändern, ist der schnellste Weg, am Ende nichts schließen zu können.
Der Umfang. Die Liste der Lieferanten und Warengruppen, die mitzählen, namentlich aufgeschrieben. Wenn Sie Non-Food oder Getränke weglassen, ist das in Ordnung — schreiben Sie es hin, damit Sie in sechs Monaten noch wissen, warum die Zahl so aussieht, wie sie aussieht.
Der Zeitraum. Entscheiden Sie jetzt, welche zwei Zeiträume Sie vergleichen werden, und legen Sie das vorher fest. Ist Ihr Betrieb saisonal, nehmen Sie den Vorjahresvergleich; ist er es nicht, genügen drei Monate gegen drei Monate. Legen Sie den Teiler dazu — Gäste, Bons, Services — und heben Sie ihn zusammen mit dem Einkauf auf.
Das Änderungsjournal. Es ist das einzige Werkzeug der ganzen Liste, das gar nichts kostet: eine Zeile mit Datum, jedes Mal, wenn sich etwas ändert, das den Einkauf berührt. Karte überarbeitet. Neuer Lieferant. Preiserhöhung erhalten. Betriebsferien. Neue Küchenleitung. Zehn Zeilen in sechs Monaten reichen, und sie sind der Unterschied zwischen „-8 %“ und „-8 %, davon ein Teil erklärt durch die kürzere Sommerkarte“.
Haben Sie diese vier Dinge getan, steht am Ende des Zeitraums eine Zahl, die Sie verteidigen können — und sie darf ohne Weiteres niedriger ausfallen als das, was Sie sich beim Lesen einer Marketingseite erhofft hätten. Nützlicher ist sie trotzdem, weil sie Ihnen gehört und weil Sie wissen, woher sie kommt. In der Praxis ist das Mühsamste daran, Einkauf und Umfang zusammenzuhalten, ohne jeden Monat alles von Hand nachzubauen: Genau hier hilft es, wenn der Einkauf nach Lieferant und Warengruppe schon während des Bestellens lesbar ist und nicht erst hinterher aus den Rechnungen rekonstruiert wird.
Warum Sie hier keine Prozentzahl von uns finden
mayo veröffentlicht keine eigene Einsparungsquote. Der Grund dafür ist derselbe, der diesen ganzen Text trägt: Wir haben bislang keinen Fall, in dem alle vier Angaben dokumentiert und überprüfbar sind, und eine Zahl ohne sie wäre genau die Überschrift, die zu glauben dieser Text Ihnen gerade abgewöhnt hat.
Was konkret fehlt, um eine redliche zu veröffentlichen: eine vor der Einführung definierte und eingefrorene Basis, ein namentlich aufgeschriebener Umfang, zwei vergleichbare Zeiträume samt Teiler und ein Änderungsjournal, geführt von denen, die den Betrieb wirklich führen. Das ist keine unerreichbare Bedingung. Es ist eine Bedingung, die voraussetzt, dass vorher jemand entschieden hat zu messen. Wenn wir so weit sind, erscheint die Zahl mit ihren vier Angaben daneben — auch wenn sie kleiner ausfällt als das, was man anderswo liest.
Bis dahin ist das Einzige, was sich sinnvoll sagen lässt, bescheidener und überprüfbarer als eine Prozentzahl: Easy Order macht den Einkauf sichtbar, während Sie ihn tätigen — nach Lieferant, nach Warengruppe, nach Bestellzeile —, und das ist die Bedingung dafür, dass eine Messung überhaupt möglich wird. Die Ersparnis messen dann Sie, mit den vier Fragen von oben. Nur so wird diese Zahl etwas wert sein.
Behalten Sie die Ausgaben mit mayo im Griff
Immer aktuelle Preislisten, zentrale Bestellungen und geprüfte Preise bei jeder Lieferung. Testen Sie es mit Ihrem Team.