Caso de éxito: «un -15 % en costes» no es un resultado, es un titular
Caso de éxito: «un -15 % en costes» no es un resultado, es un titular
En breve
- Un porcentaje de ahorro es una relación entre dos cifras. Si el caso de éxito no dice cuáles son, no estás leyendo un resultado: estás leyendo un titular, y un titular no se puede comprobar.
- Hay cuatro coordenadas que hacen verificable ese número y casi siempre te faltan: la base sobre la que está calculado, el perímetro del gasto que se ha contado, la ventana temporal que se ha comparado y qué más cambió en esos meses aparte del software.
- Ese mismo «-15 %» encaja igual de bien con un ahorro real, con una carta más corta, con dos semanas de cierre o con una tarifa de proveedor que habría bajado de todas formas. Sin las cuatro coordenadas no tienes manera de distinguirlos.
- No necesitas un departamento de control de gestión para usarlas: son cuatro preguntas que le haces de viva voz a un comercial, y en dos minutos sabes si detrás del número hay una medición o una diapositiva.
- Esas mismas cuatro son también la forma mínima de medir tu ahorro. Se fijan antes de adoptar cualquier herramienta, porque una base de partida no se reconstruye después sin elegir de paso el resultado que te convenía.
- mayo no publica un porcentaje de ahorro propio: todavía no tiene un caso en el que las cuatro coordenadas estén documentadas, y decirlo forma parte del argumento.
Por qué «un -15 % en costes» no se puede verificar
Un porcentaje de ahorro es una relación entre dos cantidades, y en casi todos los casos de éxito del sector esas dos cantidades no aparecen escritas en ninguna parte. Está el resultado, está el logotipo y a veces hay una frase entre comillas. Falta el gasto de partida y falta el gasto de llegada. Sin eso, el «-15 %» no es ni verdadero ni falso: es indeterminado, o sea, no se puede reproducir y —lo más incómodo— tampoco se puede rebatir.
La diferencia pesa más de lo que parece cuando estás eligiendo proveedor de software. Un dato reproducible te dice qué esperar en tu local: sabes de dónde partía aquel restaurante, sabes qué contó y puedes preguntarte si tu situación se parece a la suya. Un dato indeterminado solo te dice que alguien, en algún sitio, consiguió algo. Es información sobre el proveedor, no sobre tu food cost.
Ojo con lo que no estoy diciendo. No estoy diciendo que los casos de éxito mientan, ni que ese -15 % se lo hayan inventado: detrás suele haber una mejora real, mal contada por quien tenía que rellenar una página de marketing. Digo algo más útil y más tuyo: tienes derecho a pedir las coordenadas que faltan, y quien las ha medido te las da en cinco minutos. Quien no las ha medido, no. Y eso también es una respuesta.
Las coordenadas son cuatro. Sirven para leer el número de otro y sirven, idénticas, para medir el tuyo.
Primera pregunta: un 15 % menos, ¿respecto a qué?
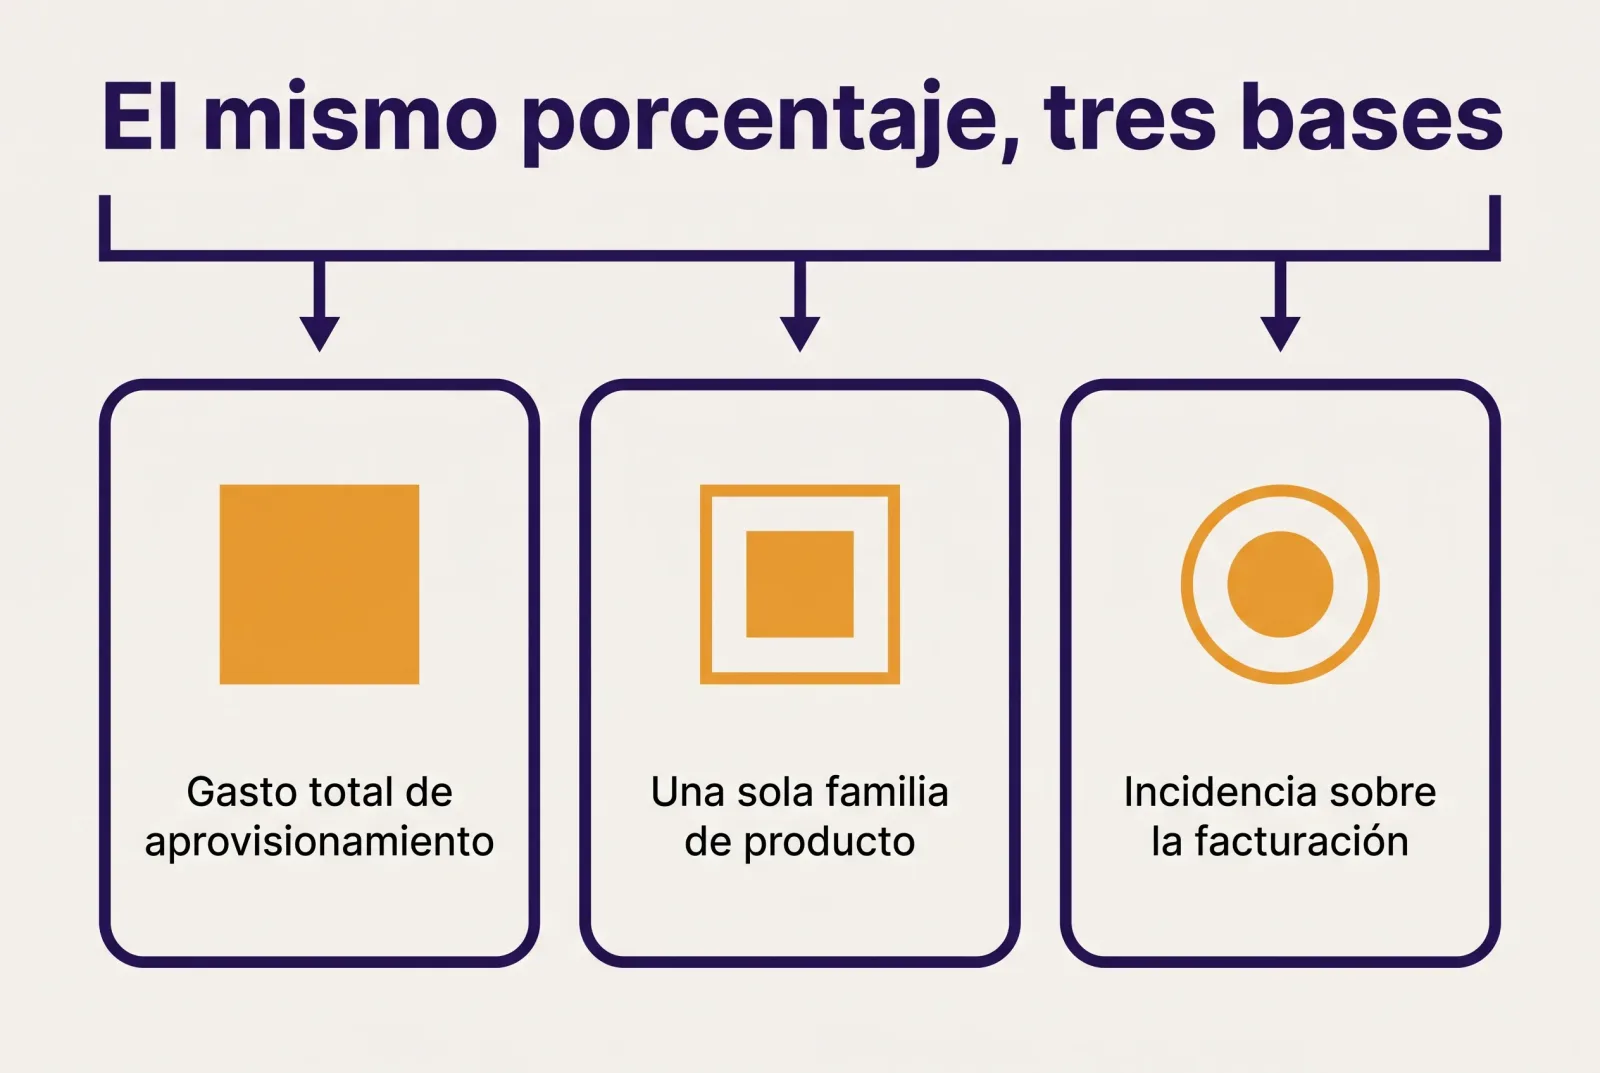
La base de cálculo es la coordenada que falta primero, y la que más desplaza el significado del número. «Un -15 % en el gasto total de aprovisionamiento», «un -15 % en la única familia sobre la que se actuó» y «un -15 % en la incidencia del food cost sobre la facturación» son tres resultados de órdenes de magnitud distintos, y se escriben exactamente igual.
Un ejemplo aritmético, declarado como ejemplo y no como dato observado: imagina un local con 20.000 € de compras al mes, de los cuales 3.000 € son de fruta y verdura. Un -15 % sobre el total son 3.000 € al mes. Un -15 % solo sobre la fruta y verdura son 450 €. El titular es el mismo, pero en el segundo caso el beneficio es menos de la sexta parte del primero, y seguimos hablando de un ahorro real, conseguido de verdad. Nadie ha hecho trampa: la frase era ambigua, sin más.
La tercera base es la más traicionera, porque es la que suena más profesional. La incidencia del food cost sobre la facturación es un cociente, y un cociente mejora aunque el numerador no se mueva ni un euro: basta con que crezca el denominador. Un local que ha subido los cubiertos o ha retocado los precios de la carta ve bajar la incidencia sin haber comprado mejor ni una sola caja. Si el caso de éxito anuncia «-15 %» y la base es la incidencia, ese número cuenta una historia comercial, no una historia de compras.
Y luego está la cuestión de cuándo se lee esa base. En la mayoría de las cocinas el gasto de partida sale del circuito de siempre: el albarán entra con el género, la factura resumen llega a final de mes y la gestoría la cuadra semanas después. Para entonces, las decisiones de compra que produjeron ese número se tomaron hace treinta o cuarenta días; es la razón por la que el food cost que calculas a fin de mes se parece más a una autopsia que a un control. Una base construida sobre un dato que llega tarde sigue valiendo para una comparación histórica, pero no te dice nada de lo que estaba pasando mientras pasaba.
La pregunta que hay que hacer, literal: «Ese -15 %, ¿sobre qué importe de partida está calculado, y qué incluye ese importe?»
Segunda pregunta: qué gasto se ha contado en realidad
El perímetro es la coordenada que se ensancha y se estrecha hasta que el número cuadra. Es el gasto que se ha contado de verdad: qué familias de producto, qué proveedores, qué partidas. Y como casi ningún caso de éxito lo declara, el lector da por supuesto en automático el perímetro más amplio posible —todo el gasto del local—, que casi siempre es el equivocado.
Hay muchas maneras honestas de estrechar un perímetro, y ninguna de ellas es en sí misma una trampa. Contar la alimentación y dejar fuera las bebidas, que suelen tener márgenes y dinámicas de precio muy distintas. Excluir lo no alimentario: productos de limpieza, desechables, material fungible, que en muchos locales pesan más de lo que uno se espera. Contar tres proveedores de ocho, porque el piloto arrancó con esos. Cada una de esas decisiones es razonable. El problema aparece cuando la decisión no se escribe, porque entonces un -15 % medido sobre un tercio del gasto se lee como un -15 % sobre todo.
Hay un caso particular que conviene reconocer enseguida. Si el perímetro coincide exactamente con el área donde se intervino —solo los proveedores que se pusieron a competir, solo las familias que se reordenaron—, el número es por construcción el más alto que se podía obtener. No es falso: está seleccionado. Y si el local trabaja con ocho proveedores mientras el resultado habla de tres, la pregunta de verdad pasa a ser otra: ¿qué ocurre con los otros cinco? La respuesta depende de lo fragmentado que esté el suministro, que es un problema con vida propia — cuántos proveedores son demasiados para tu restaurante es una pregunta que tiene consecuencias sobre el tiempo antes incluso que sobre el precio.
Cuando haces esta pregunta te das cuenta de una cosa: quien ha medido responde con una lista, quien no ha medido responde con un adjetivo. «Todo el gasto de alimentación» no es un perímetro. «Alimentación y bebidas de los cuatro proveedores principales, excluido lo no alimentario» sí lo es.
La pregunta que hay que hacer, literal: «¿Qué familias y qué proveedores están dentro de esa cuenta, y cuáles se quedan fuera?»
Tercera pregunta: qué dos periodos se han comparado
La ventana temporal decide qué parte del resultado pertenece a la herramienta y qué parte al calendario. Comparar noviembre con agosto en un local de temporada mide la temporada: el gasto baja porque bajan los cubiertos, y bajaría con cualquier software instalado o sin ninguno. Ni siquiera hace falta un caso extremo para estropear una comparación — bastan dos semanas de cierre, un puente que cae de un lado y no del otro, un mes con cuatro viernes frente a otro con cinco.
Las ventanas honestas son dos, y se reconocen a simple vista. La comparación interanual enfrenta el mismo periodo de dos años distintos: neutraliza la estacionalidad, pero arrastra consigo todo lo que ha cambiado en el local en doce meses. La comparación entre periodos contiguos —los tres meses de antes contra los tres de después— está más limpia de cambios de gestión, pero queda expuesta de lleno a la temporada. Ninguna de las dos es superior: lo que importa es que el caso de éxito diga cuál ha usado y por qué.
Después está el correctivo mínimo que vuelve comparables incluso periodos distintos, y que cuesta poquísimo: el gasto por cubierto. Si divides las compras del periodo entre los cubiertos servidos en ese mismo periodo, obtienes un número que no se mueve solo porque hayas trabajado más o menos. Un segundo ejemplo declarado: un local que pasa de 20.000 € con 2.000 cubiertos a 19.000 € con 1.800 cubiertos tiene un gasto total un 5 % más bajo y un gasto por cubierto más alto, de 10,00 € a 10,56 €. La misma realidad, leída con dos indicadores, da dos signos opuestos. El bueno es el segundo, y en el caso de éxito casi siempre aparece el primero.
Si no llevas la cuenta de los cubiertos, vale también un divisor aproximado pero coherente: los tickets emitidos, los servicios hechos, las horas de apertura. Con que sea el mismo a los dos lados de la comparación, sirve.
La pregunta que hay que hacer, literal: «¿Qué periodo habéis comparado con qué periodo, y el dato está normalizado por cubierto?»
Cuarta pregunta: qué más cambió en esos meses
Las variables concurrentes son la coordenada que casi nadie nombra, y el motivo es sencillo: nombrarla debilita el número. Ningún restaurante cambia una sola cosa cada vez. En los tres o seis meses que cuenta un caso de éxito es casi seguro que cambió algo más, y cada una de esas cosas desplaza el gasto exactamente igual que lo desplazaría el software.
La lista es corta y te la sabes mejor que yo. La carta, si se ha acortado o si han salido dos platos que arrastraban cinco referencias que solo se usaban ahí. Los cubiertos, que mueven el total sin mover la eficiencia. Las tarifas de proveedor, que mientras tanto se mueven solas en las dos direcciones, y si el periodo de comparación cae sobre una bajada de mercado esa bajada acaba dentro del -15 %. Los cierres y las reaperturas. Un cambio en la cocina, que quizá sea la variable más infravalorada: un jefe de cocina nuevo compra distinto desde el primer día, antes de cualquier software.
Y luego está la variable que vive tan pegada al software que se confunde con él: el método de pedido. Quien adopta un programa de compras casi siempre, en ese mismo momento, deja de pedir de memoria y empieza a repasar las cantidades antes de enviar. Ese cambio produce por sí solo un efecto medible, porque la cantidad equivocada se decide en la línea de pedido mucho antes de que el género acabe en el cubo. Un caso de éxito serio lo dice, en lugar de apuntar al producto un mérito que es a medias del método.
Aquí la trampa de lectura es concreta y vale la pena explicitarla: si el caso de éxito no nombra ninguna variable concurrente, la conclusión correcta no es «no cambió nada más». Es «no lo sabemos». Descartar una variable exige haberla mirado y decir que se quedó quieta. El silencio no es una exclusión: es una ausencia de control.
La pregunta que hay que hacer, literal: «En esos meses, ¿qué más cambió en el local, y cómo lo habéis dejado fuera de la cuenta?»
Las mismas cuatro preguntas, aplicadas a tu ahorro
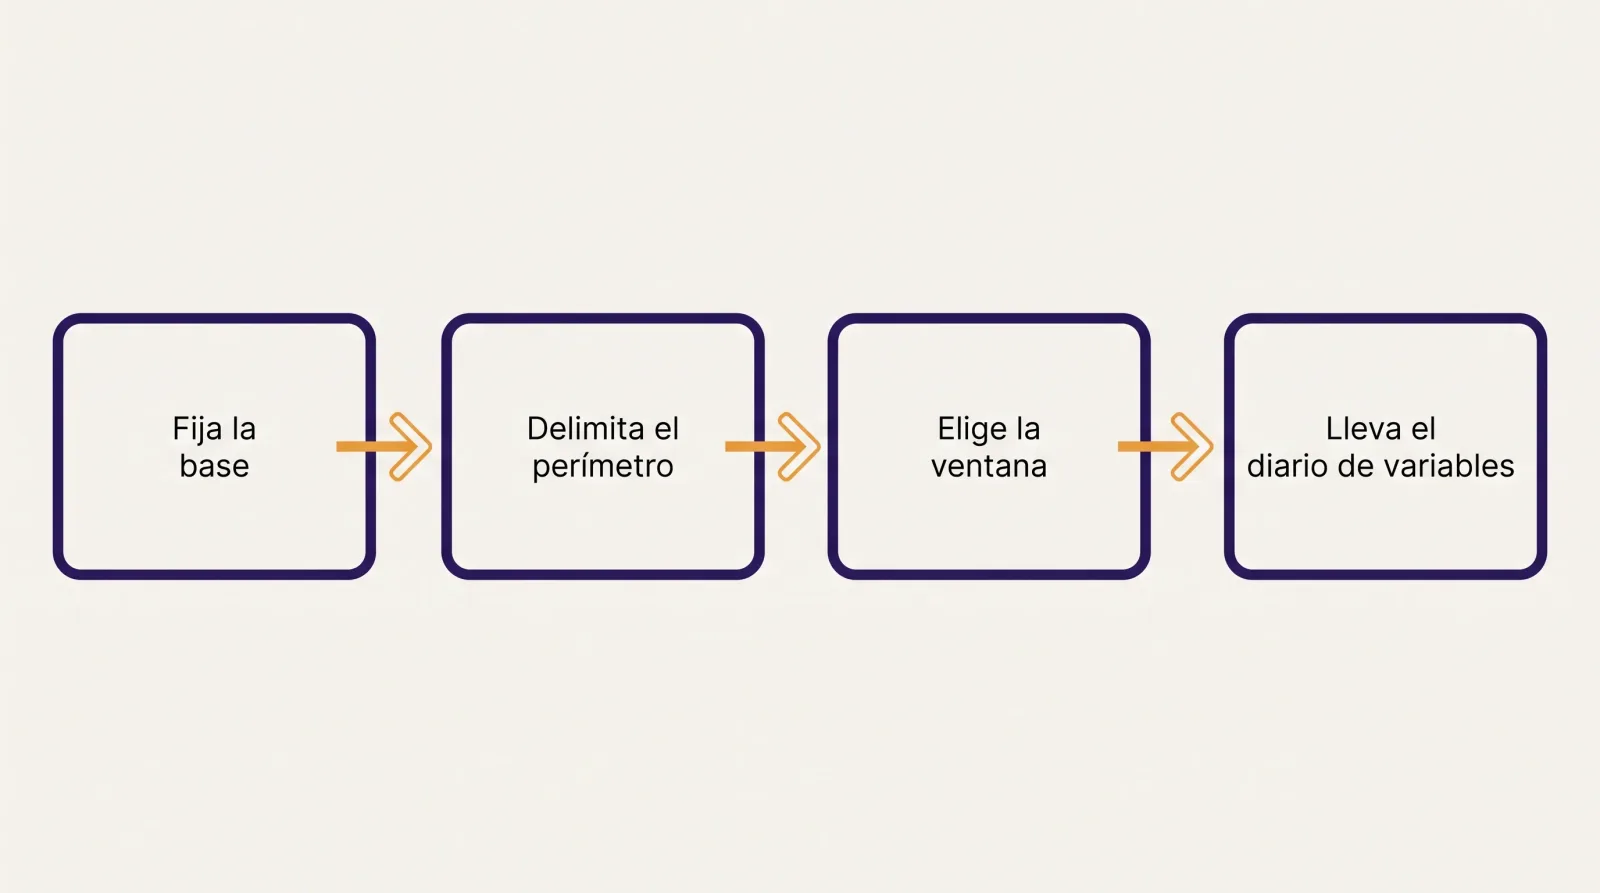
Las cuatro coordenadas no sirven solo para leer el caso de éxito de otro. Son la forma mínima de una medición tuya, y tienen una propiedad incómoda: se fijan en el «antes», mientras todavía estás valorando la herramienta. Una base de partida reconstruida a posteriori no es una base de partida, porque en el momento de construirla ya sabes qué resultado te vendría bien, y cada decisión dudosa —ese proveedor lo cuento o no, ese mes lo dejo o lo descarto— caerá del lado conveniente sin que ni siquiera tengas que quererlo.
Lo que necesitas cabe en un folio y se escribe en una tarde.
La base. Un importe con su definición al lado. «Compras de aprovisionamiento, base imponible, según las facturas recibidas en el mes» es una definición. «Lo que me gasto» no lo es. Elígela una vez y no la toques más: cambiar la base a mitad del periodo es la forma más rápida de no poder concluir nada.
El perímetro. La lista de proveedores y familias que entran en la cuenta, escrita con nombres y apellidos. Si dejas fuera lo no alimentario o las bebidas, perfecto: escríbelo, y así dentro de seis meses sabrás por qué ese número es el que es.
La ventana. Decide ahora qué dos periodos vas a comparar, y decláralos antes de empezar. Si tu local es de temporada, elige el interanual; si no lo es, tres meses contra tres meses bastan. Añade el divisor —cubiertos, tickets, servicios— y guárdalo junto al gasto.
El diario de variables. Es la herramienta a coste cero de toda la lista: una línea, con la fecha, cada vez que cambias algo que toca el gasto. Carta nueva. Proveedor nuevo. Subida de tarifa recibida. Cierre por vacaciones. Jefe de cocina nuevo. Con diez líneas en seis meses vas sobrado, y son la diferencia entre «-8 %» y «-8 %, y una parte se explica por la carta de verano, que era más corta».
Hechas esas cuatro cosas, al final del periodo tendrás un número que sabrás defender — y podría ser perfectamente más bajo que el que habrías esperado leyendo una página de marketing. Aun así es más útil, porque es tuyo y porque sabes de dónde sale. En el día a día, lo más pesado es mantener juntos el gasto y el perímetro sin rehacerlo todo a mano cada mes: es justo el punto en el que hace falta que el gasto por proveedor y por familia se pueda leer mientras lo estás haciendo, en vez de reconstruirlo después a partir de las facturas.
Por qué aquí no encuentras un porcentaje nuestro
mayo no publica una cifra de ahorro propia. El motivo es el mismo que sostiene todo lo que has leído hasta aquí: todavía no tenemos un caso en el que las cuatro coordenadas estén documentadas y sean verificables, y un número sin ellas sería exactamente el titular que este artículo acaba de enseñarte a no creer.
Qué faltaría, en concreto, para publicar uno honesto: una base definida y congelada antes de la adopción, un perímetro escrito con nombres, dos ventanas comparables con su divisor, y un diario de variables llevado por quien gestiona el local de verdad. No es una condición inalcanzable — es una condición que exige haber decidido antes que se iba a medir. Cuando lleguemos ahí, el número saldrá con las cuatro coordenadas al lado, aunque sea más pequeño que los que se leen por ahí.
Mientras tanto, lo único que tiene sentido decir es más modesto y más comprobable que un porcentaje: Easy Order deja el gasto a la vista mientras lo haces —por proveedor, por familia, por línea de pedido—, que es la condición para que una medición, la tuya, sea posible. El ahorro lo mides tú después, con las cuatro preguntas de arriba. Y es la única manera de que ese número valga algo.
Controla el gasto con mayo
Listas de precios siempre actualizadas, pedidos centralizados y precios verificados en cada entrega. Pruébalo con tu equipo.