Case study: «-15% sui costi» non è un risultato, è un titolo
Case study: «-15% sui costi» non è un risultato, è un titolo
In breve
- Una percentuale di risparmio è un rapporto tra due numeri. Se il case study non scrive quali sono, non stai leggendo un risultato: stai leggendo un titolo, e un titolo non si controlla.
- Quattro coordinate rendono verificabile quel numero, e ti mancano quasi sempre: la base su cui è calcolato, il perimetro della spesa contata, la finestra temporale confrontata, e cos'altro è cambiato in quei mesi oltre al software.
- Lo stesso «-15%» è compatibile con un risparmio vero, con un menu semplificato, con due settimane di chiusura o con un listino che sarebbe sceso comunque. Senza le quattro coordinate non hai modo di distinguerli.
- Non ti serve un controllo di gestione per usarle: sono quattro domande da fare a voce a un commerciale, e in due minuti sai se dietro il numero c'è una misura o una slide.
- Le stesse quattro sono anche la forma minima per misurare il tuo, di risparmio. Si fissano prima di adottare qualunque strumento, perché una baseline non si ricostruisce a posteriori senza scegliere il risultato che si voleva ottenere.
- mayo non pubblica una propria percentuale di risparmio: non ha ancora un caso in cui tutte e quattro siano documentate, e dirlo fa parte dell'argomento.
Perché «-15% sui costi» da solo non è verificabile
Una percentuale di risparmio è un rapporto tra due quantità, e in quasi tutti i case study di categoria quelle due quantità non sono scritte da nessuna parte. C'è il risultato, c'è il logo, a volte c'è una frase fra virgolette. Manca la spesa di partenza e manca la spesa di arrivo. Senza quelle, il «-15%» non è né vero né falso: è indeterminato, cioè non riproducibile e — cosa più scomoda — nemmeno confutabile.
La differenza conta più di quanto sembri quando stai scegliendo un fornitore di software. Un dato riproducibile ti dice cosa aspettarti nel tuo locale: sai da dove partiva quel ristorante, sai cosa ha contato, e puoi chiederti se la tua situazione somiglia alla sua. Un dato indeterminato ti dice solo che qualcuno, da qualche parte, ha ottenuto qualcosa. È un'informazione sul fornitore, non sul tuo food cost.
Attenzione a cosa non sto dicendo. Non sto dicendo che i case study mentano, e nemmeno che quel -15% sia inventato: nella maggior parte dei casi dietro c'è un miglioramento reale, raccontato male da chi doveva riempire una pagina di marketing. Sto dicendo una cosa più utile e più tua: hai il diritto di chiedere le coordinate che mancano, e chi le ha misurate te le sa dare in cinque minuti. Chi non le ha misurate no, e anche quella è una risposta.
Le coordinate sono quattro. Valgono per leggere il numero di qualcun altro e valgono, identiche, per misurare il tuo.
Prima domanda — meno 15% rispetto a cosa
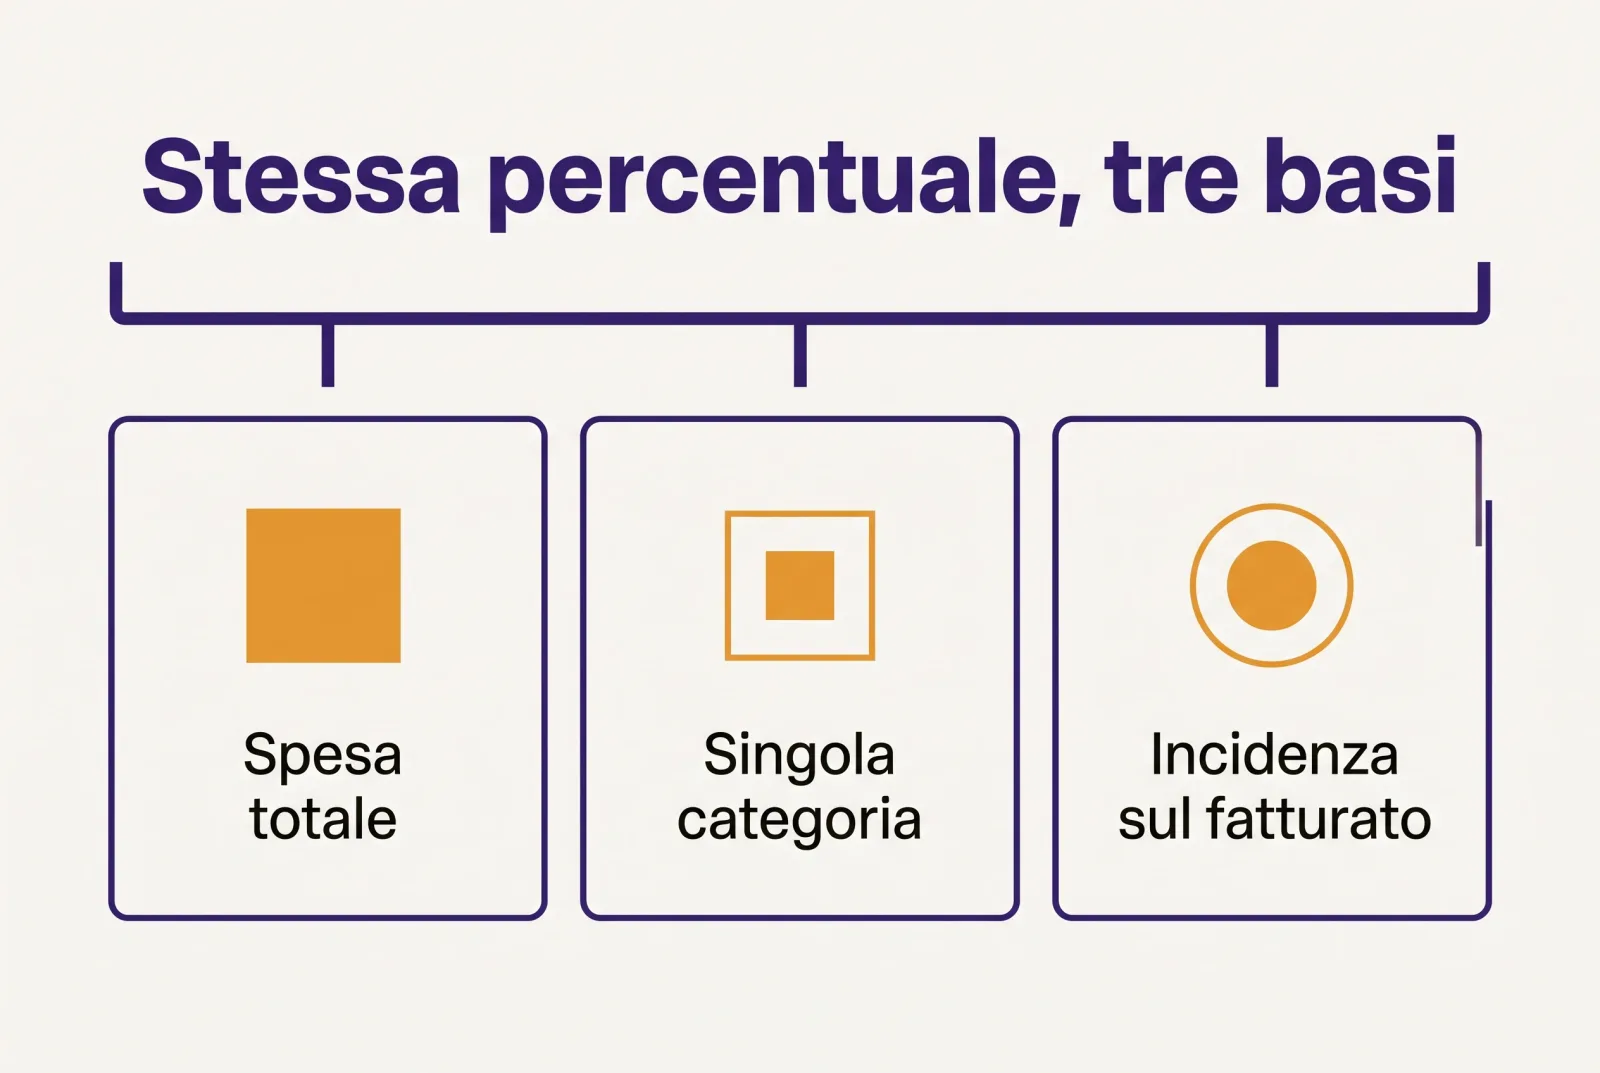
La base di calcolo è la coordinata che manca per prima, ed è quella che sposta di più il significato del numero. «-15% sulla spesa totale di approvvigionamento», «-15% sulla sola categoria in cui si è intervenuti» e «-15% sull'incidenza del food cost sul fatturato» sono tre risultati di ordine di grandezza diverso, e si scrivono nello stesso identico modo.
Un esempio aritmetico, dichiarato come esempio e non come dato osservato: immagina un locale con 20.000 € di spesa mensile di approvvigionamento, di cui 3.000 € di ortofrutta. Un -15% sul totale sono 3.000 € al mese. Un -15% sulla sola ortofrutta sono 450 €. È lo stesso titolo, ma nel secondo caso il beneficio è meno di un sesto del primo, e stiamo ancora parlando di risparmio vero, ottenuto davvero. Nessuno ha barato: la frase era semplicemente ambigua.
La terza base è la più insidiosa, perché sembra la più professionale. L'incidenza del food cost sul fatturato è un rapporto, e un rapporto migliora anche quando il numeratore non si muove di un euro: basta che cresca il denominatore. Un locale che ha aumentato i coperti o ritoccato i prezzi di menu vede scendere l'incidenza senza aver comprato meglio nemmeno una cassetta. Se il case study dichiara «-15%» e la base è l'incidenza, quel numero racconta una storia commerciale, non una storia di acquisti.
C'è poi una questione di quando quella base viene letta. Se la spesa di partenza è quella che esce dalla chiusura contabile del mese, arriva settimane dopo le decisioni che l'hanno prodotta — è il motivo per cui il food cost calcolato a fine mese somiglia più a un'autopsia che a un controllo. Una base costruita su un dato che arriva in ritardo resta una base valida per un confronto storico, ma non ti dice nulla su cosa stava succedendo mentre succedeva.
La domanda da fare, testuale: «-15% calcolato su quale importo di partenza, e quell'importo cosa comprende?»
Seconda domanda — quale spesa è stata contata davvero
Il perimetro è la coordinata che si allarga e si stringe finché il numero torna. È la spesa che è stata effettivamente contata: quali categorie merceologiche, quali fornitori, quali voci. E siccome quasi nessun case study lo dichiara, il lettore assume in automatico il perimetro più ampio possibile — tutta la spesa del locale — che è quasi sempre quello sbagliato.
I modi onesti di restringere un perimetro sono tanti, e nessuno di questi è di per sé una scorrettezza. Contare il food ed escludere le bevande, che spesso hanno margini e dinamiche di prezzo del tutto diverse. Escludere il non-food: detersivi, monouso, materiale di consumo, che in molti locali pesano più di quanto ci si aspetti. Contare tre fornitori su otto, perché il progetto pilota è partito da quelli. Ognuna di queste scelte è ragionevole. Il problema nasce quando la scelta non viene scritta, perché a quel punto il -15% misurato su un terzo della spesa viene letto come un -15% su tutta.
C'è un caso particolare che vale la pena riconoscere subito. Se il perimetro coincide esattamente con l'area in cui si è intervenuti — solo i fornitori messi a gara, solo le categorie riordinate — il numero è per costruzione il più alto ottenibile. Non è falso, è selezionato. E se il locale ha otto fornitori mentre il risultato ne riguarda tre, la domanda vera diventa un'altra: cosa succede agli altri cinque? La risposta dipende da quanto è frammentata la fornitura, che è un problema a sé — quanti fornitori sono troppi per un ristorante è una domanda che ha conseguenze sul tempo prima ancora che sul prezzo.
Quando fai questa domanda ti accorgi di una cosa: chi ha misurato risponde con un elenco, chi non ha misurato risponde con un aggettivo. «Tutta la spesa alimentare» non è un perimetro. «Food e bevande dei quattro fornitori principali, escluso il non-food» lo è.
La domanda da fare, testuale: «Quali categorie e quali fornitori sono dentro quel conto, e quali sono fuori?»
Terza domanda — quali due periodi sono stati confrontati
La finestra temporale decide quanta parte del risultato appartiene allo strumento e quanta al calendario. Confrontare novembre con agosto in un locale stagionale misura la stagione: la spesa scende perché scendono i coperti, e lo farebbe con qualunque software installato o con nessuno. Non serve un caso estremo per rovinare un confronto — bastano due settimane di chiusura, un ponte capitato da una parte e non dall'altra, un mese con quattro venerdì e uno con cinque.
Le finestre oneste sono due, e si riconoscono a colpo d'occhio. Il confronto anno su anno mette a confronto lo stesso periodo di due anni diversi: neutralizza la stagionalità, ma trascina dentro tutto quello che è cambiato nel locale in dodici mesi. Il confronto tra periodi contigui — i tre mesi prima contro i tre mesi dopo — è più pulito sulle variabili di gestione, ma è esposto in pieno alla stagione. Nessuno dei due è superiore: quello che conta è che il case study dica quale ha usato e perché.
Poi c'è il correttivo minimo che rende comparabili anche periodi diversi, e che costa pochissimo: la spesa per coperto. Se dividi la spesa di approvvigionamento del periodo per i coperti serviti nello stesso periodo, hai un numero che non si muove solo perché hai lavorato di più o di meno. Un secondo esempio dichiarato: un locale che passa da 20.000 € su 2.000 coperti a 19.000 € su 1.800 coperti ha una spesa totale in calo del 5% e una spesa per coperto in aumento, da 10,00 € a 10,56 €. La stessa realtà, letta con due indicatori, dà due segni opposti. Quello vero è il secondo, e nel case study compare quasi sempre il primo.
Se il coperto non lo tracci, va bene anche un divisore approssimato ma coerente: gli scontrini emessi, i servizi effettuati, le ore di apertura. Purché sia lo stesso da entrambe le parti del confronto.
La domanda da fare, testuale: «Che periodo avete messo a confronto con che periodo, e il dato è normalizzato per coperto?»
Quarta domanda — cos'altro è cambiato in quei mesi
Le variabili concomitanti sono la coordinata che quasi nessuno nomina, e il motivo è banale: nominarla indebolisce il numero. Nessun ristorante cambia una cosa sola per volta. Nei tre o sei mesi che un case study racconta è quasi certo che sia cambiato anche altro, e ognuna di quelle cose sposta la spesa esattamente come la sposterebbe il software.
L'elenco è breve e lo conosci meglio di me. Il menu, se è stato semplificato o se sono usciti due piatti che tiravano dietro cinque referenze usate solo lì. I coperti, che spostano il totale senza spostare l'efficienza. I listini fornitore, che nel frattempo si muovono da soli in entrambe le direzioni, e se il periodo di confronto cade su un ribasso di mercato quel ribasso finisce dentro il -15%. Le aperture e le chiusure. Un cambio in brigata, che è forse la variabile più sottovalutata: uno chef nuovo compra diverso il primo giorno, prima di qualunque software.
E poi c'è la variabile che sta così vicina al software da confondersi con il software stesso: il metodo d'ordine. Chi adotta un gestionale di acquisti quasi sempre, nello stesso momento, smette di ordinare a memoria e comincia a controllare le quantità prima di inviare. Quel cambiamento produce da solo un effetto misurabile, perché la quantità sbagliata si decide sulla riga d'ordine molto prima che la merce finisca nel bidone. Un case study serio lo dice, invece di far passare per merito del prodotto un merito che è per metà del metodo.
Qui la trappola di lettura è specifica, e vale la pena esplicitarla: se il case study non nomina nessuna variabile concomitante, la conclusione corretta non è «non è cambiato nient'altro». È «non lo sappiamo». Escludere una variabile richiede di averla guardata e di dire che è rimasta ferma. Il silenzio non è un'esclusione, è un'assenza di controllo.
La domanda da fare, testuale: «In quei mesi cos'altro è cambiato nel locale, e come l'avete tenuto fuori dal conto?»
Le stesse quattro domande, applicate al tuo risparmio
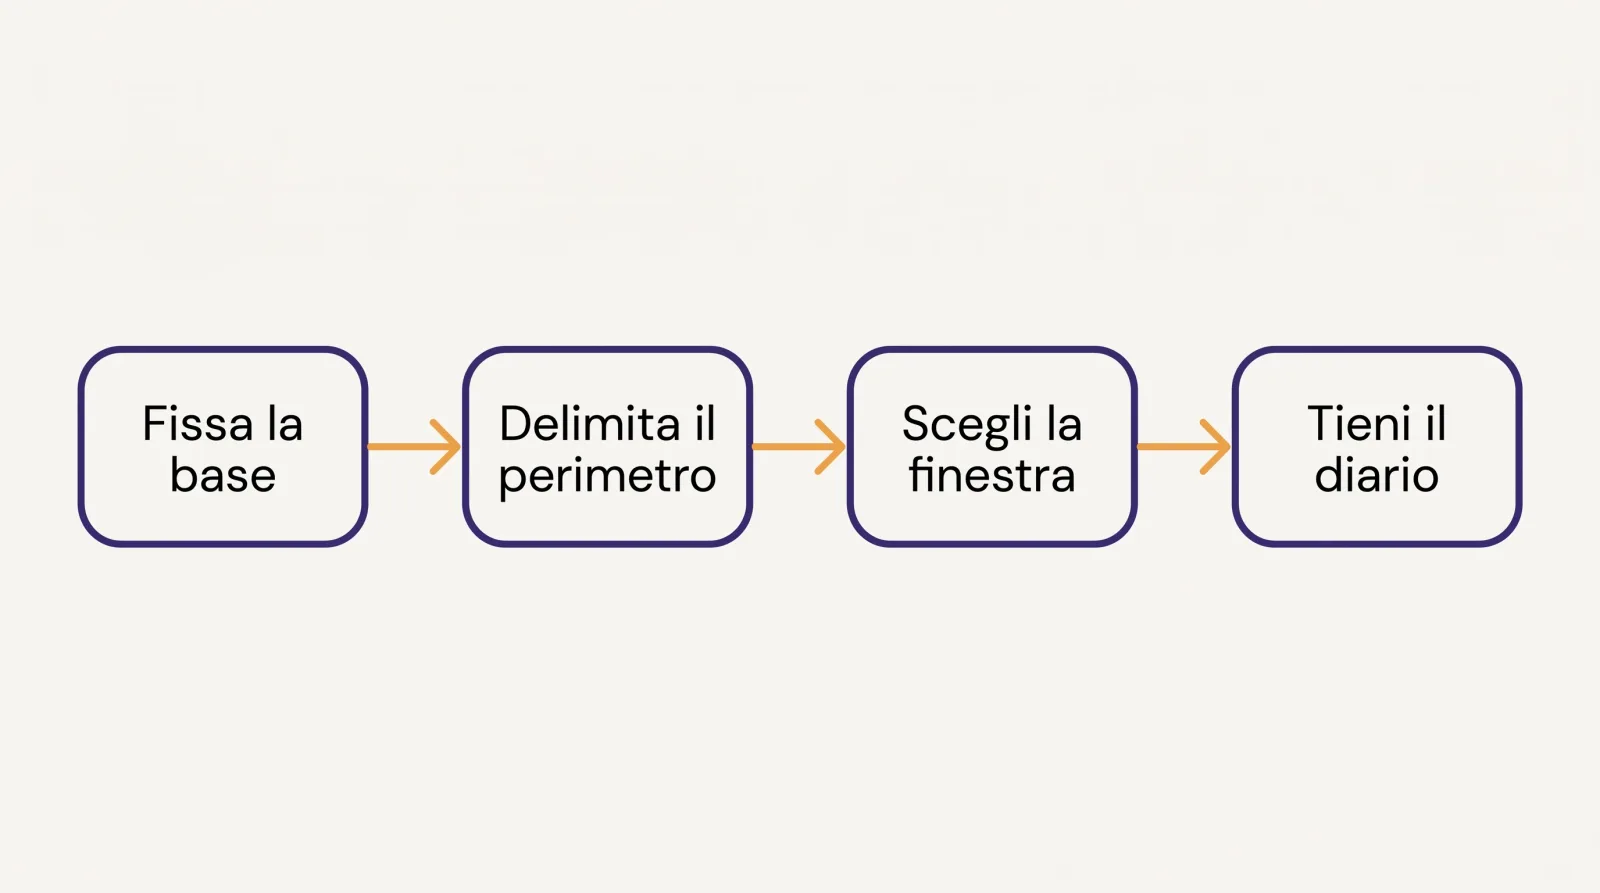
Le quattro coordinate non servono soltanto a leggere il case study di qualcun altro. Sono la forma minima di una misurazione tua, e hanno una proprietà scomoda: si fissano nel «prima», mentre stai ancora valutando lo strumento. Una baseline ricostruita a posteriori non è una baseline, perché nel momento in cui la costruisci sai già che risultato ti farebbe comodo, e ogni scelta ambigua — quel fornitore lo conto o no, quel mese lo tengo o lo scarto — cadrà dalla parte giusta senza che tu debba nemmeno volerlo.
Quello che serve sta su un foglio, e si scrive in un pomeriggio.
La base. Un importo, con la sua definizione accanto. «Spesa di approvvigionamento, imponibile, per come risulta dalle fatture ricevute nel mese» è una definizione. «Quanto spendo» non lo è. Sceglila una volta e non toccarla più: la base che cambi a metà del periodo è il modo più veloce per non poter concludere niente.
Il perimetro. L'elenco dei fornitori e delle categorie che entrano nel conto, scritto per nome. Se lasci fuori il non-food o le bevande, va bene: scrivilo, così tra sei mesi sai perché quel numero è quello.
La finestra. Decidi adesso quali due periodi confronterai, e dichiarali prima di partire. Se il tuo locale è stagionale scegli l'anno su anno; se non lo è, tre mesi contro tre mesi sono sufficienti. Aggiungi il divisore — coperti, scontrini, servizi — e conservalo insieme alla spesa.
Il diario delle variabili. È lo strumento a costo zero di tutta la lista: una riga, con la data, ogni volta che cambi qualcosa che tocca la spesa. Menu rifatto. Fornitore nuovo. Aumento di listino ricevuto. Chiusura per ferie. Chef nuovo. Bastano dieci righe in sei mesi, e sono la differenza tra «-8%» e «-8%, di cui una parte spiegata dal menu estivo più corto».
Fatte queste quattro cose, alla fine del periodo avrai un numero che sai difendere — e potrebbe benissimo essere più basso di quello che avresti sperato leggendo una pagina di marketing. È comunque più utile, perché è tuo e perché sai da dove viene. Sul lato pratico, la parte più noiosa è tenere insieme spesa e perimetro senza rifare tutto a mano ogni mese: è esattamente il punto in cui serve che la spesa per fornitore e per categoria sia leggibile mentre la stai facendo, e non ricostruita a posteriori dalle fatture.
Perché qui non trovi una nostra percentuale
mayo non pubblica un proprio numero di risparmio. La ragione è la stessa che regge tutto quello che hai letto fin qui: non abbiamo ancora un caso in cui tutte e quattro le coordinate siano documentate e verificabili, e un numero senza quelle sarebbe esattamente il titolo che questo articolo ti ha appena insegnato a non credere.
Cosa mancherebbe, in concreto, per pubblicarne uno onesto: una base definita e congelata prima dell'adozione, un perimetro scritto per nome, due finestre comparabili con il loro divisore, e un diario delle variabili tenuto da chi il locale lo gestisce davvero. Non è una condizione irraggiungibile — è una condizione che richiede di aver deciso, prima, di misurare. Quando ci arriveremo, il numero uscirà con le quattro coordinate accanto, anche se sarà più piccolo di quelli che si leggono in giro.
Nel frattempo l'unica cosa che ha senso dire è più modesta e più verificabile di una percentuale: Easy Order rende osservabile la spesa mentre la fai — per fornitore, per categoria, per riga d'ordine — che è la condizione perché una misurazione, la tua, sia possibile. Il risparmio poi lo misuri tu, con le quattro domande di sopra. Ed è l'unico modo in cui quel numero varrà qualcosa.
Tieni la spesa sotto controllo con mayo
Listini sempre aggiornati, ordini centralizzati e prezzi verificati a ogni consegna. Provalo con il tuo team.