Un kilo tirado no cuesta lo que pagaste por él: cómo ponerle precio al desperdicio
En resumen
- Un kilo tirado te cuesta tres cosas distintas: el precio que pagaste, el trabajo que ya le habías dedicado si estaba elaborado y el margen que no llegaste a cobrar. Solo la primera es segura.
- El margen perdido existe únicamente si ese plato se habría vendido de verdad. Con el género que compraste de más, esa venta nunca existió.
- En la contabilidad el desperdicio no tiene línea propia: va dentro del food cost, mezclado con los precios de los proveedores y con el mix de platos. Un food cost alto no te dice dónde está el problema.
- El desperdicio solo se ve si separas, por producto y por periodo, tres cantidades: lo pedido, lo vendido y lo tirado. Más lo que queda en la cámara.
- Valóralo al precio de la factura de ese pedido, no a la tarifa de hoy, y lleva las tres partidas en columnas separadas en vez de sumarlas en una sola cifra.
Un kilo tirado no cuesta lo que pagaste por él
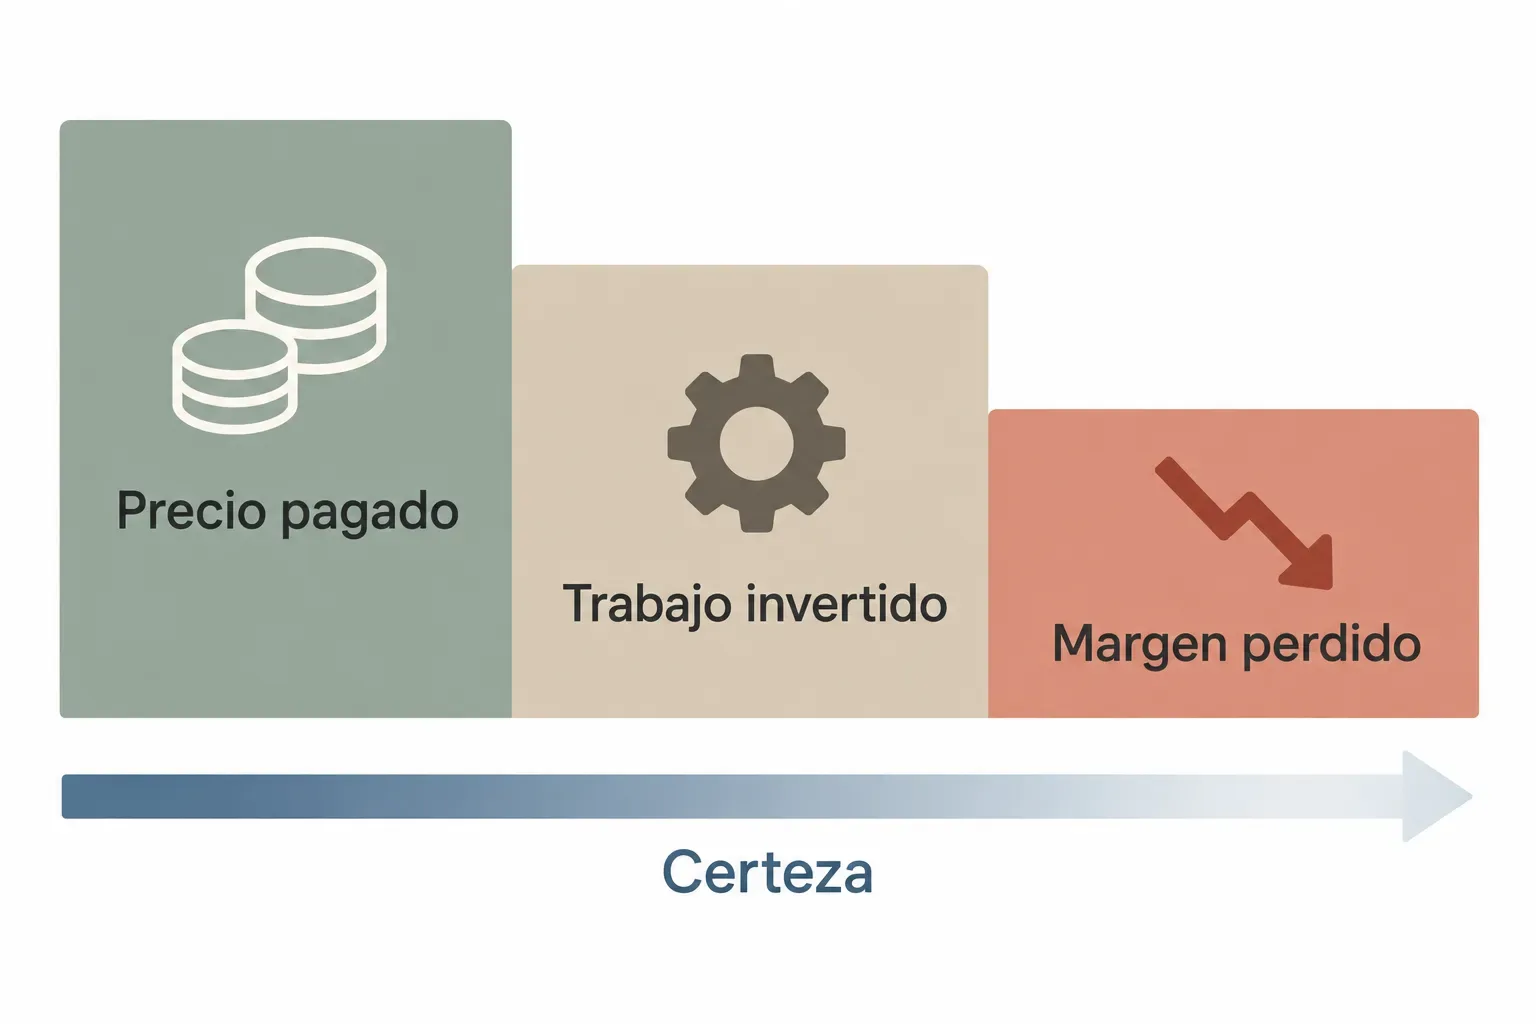
El precio de compra es la única parte segura de lo que te cuesta un desperdicio: lo pagaste, está en la factura y no vuelve. Pero no es todo el coste. Encima hay otras dos partidas, el trabajo ya invertido y el margen que no cobraste, y esas solo cuentan en algunos casos.
La primera partida no tiene misterio. Compras una caja de calabacines, tiras un tercio porque se han ablandado: has perdido ese tercio del precio. No hay nada que discutir.
La segunda solo aparece si el género ya estaba elaborado. Un calabacín entero a la basura te cuesta el calabacín. Una bandeja de calabacín a la plancha que tiras al acabar el servicio te cuesta además el tiempo de quien lo lavó, lo cortó y lo cocinó, más el gas. Es un coste real, pero menos seguro que el primero: al cocinero le ibas a pagar igual, y ese tiempo solo es una pérdida si podía haberse dedicado a otra cosa.
La tercera es la que más se calcula mal. El margen que no cobraste existe solo si el desperdicio te hizo perder una venta. Si la cámara se estropea el viernes y el sábado, con el comedor lleno, tienes que quitar la lubina de la carta, esas raciones las habrías vendido: ese margen lo has perdido de verdad. Si en cambio tiras la lubina porque compraste demasiada y no había demanda, no has perdido ningún margen. Has perdido lo que pagaste. Contar también el margen de una venta que nunca se habría producido infla la cifra, y una cifra inflada es la primera que dejas de mirar.
Por qué el desperdicio no aparece en tus cuentas
El desperdicio alimentario no tiene una línea propia en la contabilidad. Acaba dentro del coste de la mercancía consumida, y por tanto dentro del food cost, junto con todo lo demás. El consumo se calcula así: existencias iniciales, más compras, menos existencias finales. Lo que tiraste salió de la cámara exactamente igual que lo que serviste, y para la contabilidad es lo mismo.
El resultado es que un food cost que sube puede tener al menos tres causas, y con la cifra sola no las distingues:
- Los proveedores han subido los precios. Compras la misma cantidad, vendes lo mismo, pero las facturas son más caras.
- Ha cambiado el mix de platos. Has vendido más platos con poco margen y menos con mucho margen, sin tirar nada de más.
- Has tirado más género. Mismos precios, misma carta, pero una parte de lo que compraste nunca llegó a la sala.
Tres causas distintas y tres soluciones distintas: renegociar, retocar la carta, pedir menos. Si solo miras el porcentaje, te arriesgas a aplicar la que no toca. Y si ese porcentaje lo ves a final de mes, reconstruido a partir de las facturas, el problema es doble: es un food cost que llega cuando el margen ya se ha perdido, y te avisa de que algo ha ido mal sin decirte qué.
Por la misma razón, no tiene sentido comparar tu food cost con un porcentaje «correcto» sacado de fuera. Aparte de que el food cost ideal depende del formato del local, una media externa tiene el mismo defecto que la tuya: el desperdicio va dentro, mezclado con lo demás.
Tres cifras que separar: pedido, vendido, tirado
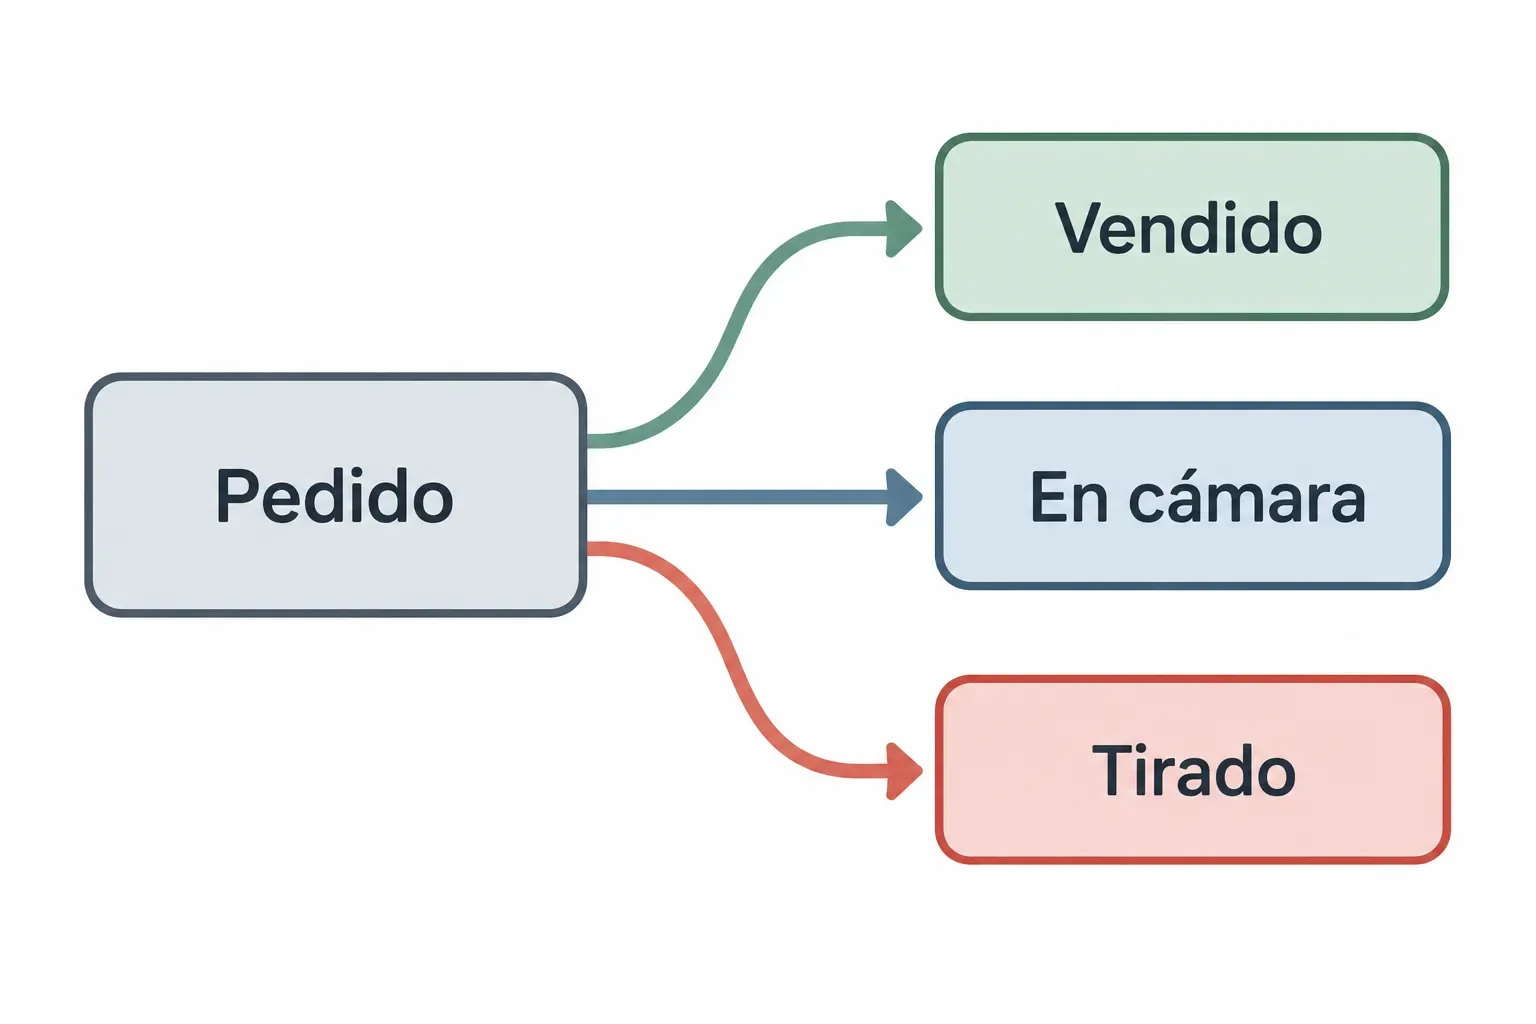
El desperdicio solo se hace visible cuando anotas, para cada producto y en el mismo periodo, tres cantidades por separado: lo pedido, lo vendido y lo tirado. A eso súmale lo que se ha quedado en la cámara entre el principio y el final del periodo; si no, una semana en la que hiciste acopio parece una semana de desperdicio.
Cada una de las tres tiene su fuente, y ninguna está en el mismo sitio que las otras.
- Lo pedido está en los pedidos y en las facturas: cantidad y precio, proveedor por proveedor.
- Lo vendido está en la caja, pero la caja cuenta platos, no kilos. Para pasar de «cuarenta entrecots» a kilos de lomo bajo necesitas el gramaje de la ficha técnica.
- Lo tirado no está en ninguna parte hasta que lo apuntas. Una hoja colgada junto al cubo, una báscula y una regla: quien tira, pesa y anota el producto y el motivo. Caducado, sobrante de la producción, estropeado, devuelto de la sala.
No hace falta hacerlo con todo. Empieza por los productos que más te cuestan: pescado, carne, lácteos frescos. Ahí una diferencia pequeña en kilos es una diferencia grande en la factura.
Cuando pones las tres cifras una al lado de la otra, casi nunca cuadran. Lo pedido menos lo vendido menos lo tirado menos la variación de la cámara deja un resto. Ese resto no es un fallo del método, es información: raciones más generosas que la ficha técnica, género facturado que nunca llegó, comidas del personal o desperdicio que nadie pesó. Antes de tener las tres cifras separadas no lo veías, porque estaba todo junto dentro del food cost.
Cómo ponerle precio a lo que tiras
Para valorar el desperdicio usa el precio que pagaste en la factura de ese pedido, no la tarifa de hoy ni una media del año. Después añade el trabajo solo para el género que ya estaba elaborado, y el margen no cobrado solo cuando la venta era verosímil. Y lleva las tres partidas en tres columnas.
El precio de la factura importa porque los precios se mueven. Si el pescado que tiraste el jueves lo habías pagado más barato de lo que cuesta hoy, valorarlo al precio de hoy te hace ver una pérdida que no tuviste. Cuidado también con la unidad: si el proveedor te factura por cajas y tú pesas lo tirado en kilos, haz la conversión una vez, bien hecha, y no la toques.
Un ejemplo inventado, solo para enseñar el cálculo. El jueves tiras 2 kg de lubina que en la factura pagaste a 15 € el kilo: son 30 € seguros. De esos 2 kg, uno ya estaba fileteado: apunta aparte, como estimación, el tiempo de quien lo limpió. El margen no lo cuentas, porque la lubina sobró por una demanda que no existió. La línea del registro no dice «desperdicio: 30 € más los platos que no se vendieron». Dice: 30 € seguros, una estimación de trabajo apuntada aparte, margen cero, motivo «pedido de más».
Tres columnas en vez de una sola cifra sirven para algo muy concreto: cuando lo hablas con tu socio o con tu jefe de cocina, la primera columna no se discute. Si las sumas, se discute todo, empezando por la cifra más floja.
Merma inevitable y desperdicio evitable
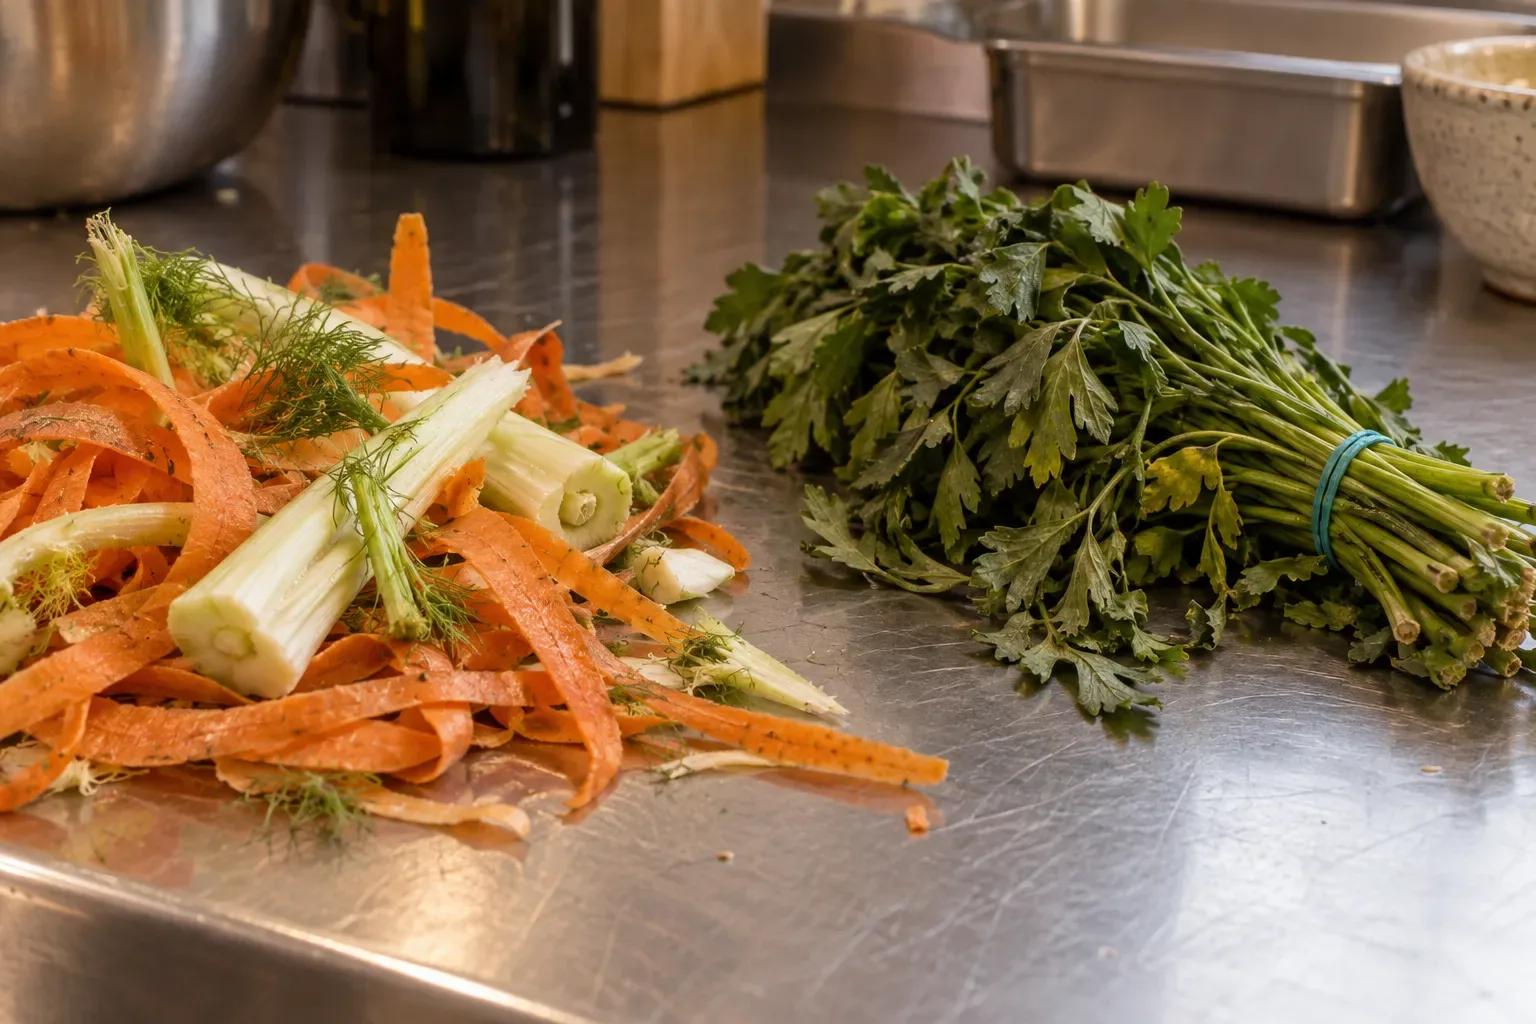
Una parte de lo que tiras no se puede eliminar: pieles, huesos, espinas, la grasa que limpias, el peso que se pierde al cocinar. Eso es merma inevitable, y su sitio es el rendimiento del escandallo, no el registro de desperdicios. La cifra que importa es el desperdicio evitable, porque es la única que se recupera.
La distinción cambia la cuenta. Si en el registro metes también las pieles de zanahoria, el total crece, pero no puedes hacer nada con él: la zanahoria hay que pelarla. Dentro de ese total se pierde la parte que sí podías evitar: el manojo de perejil comprado y que nadie abrió, la tarrina de queso fresco caducada al fondo de la cámara, la segunda bandeja de croquetas preparada para un sábado que no se llenó.
El desperdicio evitable casi siempre tiene el mismo origen: compraste más de lo que necesitabas. Por eso lo que acabas tirando se decide al hacer el pedido, no en los fogones: el registro te dice cuánto vale, y el pedido siguiente es donde lo cambias.
Dónde necesitas tener el precio de cada pedido
Para ponerle precio a un desperdicio necesitas lo que pagaste en ese pedido, y ese precio está en el pedido y en la factura del proveedor, no en el programa de caja. La caja sabe cuántos platos vendiste y a cuánto, pero no sabe cuánto te costó la lubina del jueves.
Si los pedidos salen por canales distintos y el precio solo lo encuentras a final de mes en la factura, cada vez que pesas lo tirado tienes que ir a buscarlo. Si pides con mayo, el precio de cada pedido queda registrado línea por línea, y es el dato del que parte el control del gasto por proveedor y por producto.
El primer registro que rellenes estará incompleto. A alguien se le olvidará pesar, el gramaje de alguna ficha técnica será aproximado. No esperes a que sea perfecto: elige un producto caro, lleva las tres columnas durante dos semanas y, la próxima vez que lo pidas, mira la primera columna antes de decidir la cantidad.
Controla el gasto con mayo
Listas de precios siempre actualizadas, pedidos centralizados y precios verificados en cada entrega. Pruébalo con tu equipo.
Sigue leyendo
El género que tiras no lo decide la cocina, lo decidió el pedido de la semana pasada
La merma se ve en el cubo, pero se elige días antes en la línea de pedido. Qué tres decisiones de compra la generan, qué dato te falta cuando fijas la cantidad y cómo corregirla empezando por cinco referencias.