Un chilo buttato non costa quanto l'hai pagato: come dare un valore allo spreco
In breve
- Un chilo buttato ti costa tre cose diverse: il prezzo che hai pagato, il lavoro già speso se l'avevi lavorato, il margine che non hai incassato. Solo la prima è certa.
- Il margine perso esiste solo se quel piatto si sarebbe venduto davvero. Sulla merce comprata in eccesso, quella vendita non c'è mai stata.
- In contabilità lo spreco non ha una riga: sta dentro il food cost, mescolato ai prezzi dei fornitori e al mix dei piatti. Un food cost alto non ti dice di chi è la colpa.
- Lo spreco si vede solo separando, per prodotto e per periodo, tre quantità: ordinato, venduto, buttato. Più quello che resta in cella.
- Valorizza al prezzo della fattura di quell'ordine, non al listino di oggi, e tieni le tre voci in colonne separate invece di sommarle in una cifra unica.
Un chilo buttato non costa quanto l'hai pagato
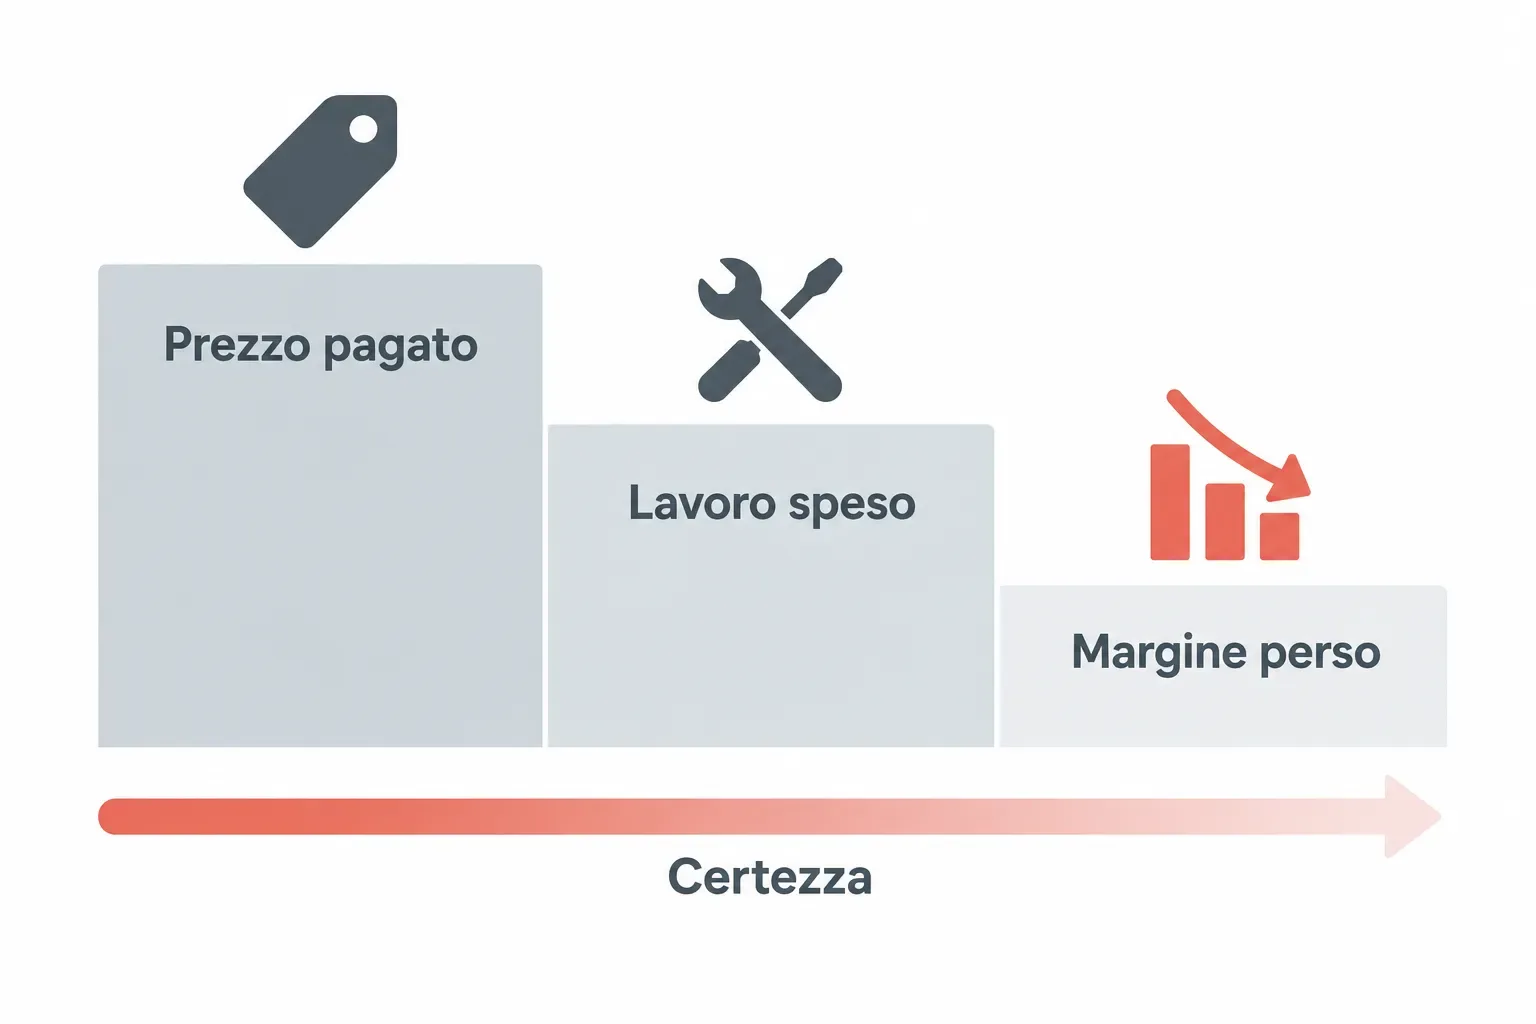
Il prezzo d'acquisto è l'unica parte certa del costo di uno spreco: l'hai pagato, sta in fattura, non torna indietro. Ma non è tutto il costo. Sopra ci sono altre due voci, il lavoro già speso e il margine non incassato, e valgono solo in certi casi.
La prima voce è semplice. Hai comprato una cassa di zucchine, ne butti un terzo perché si sono rammollite: hai perso quel terzo del prezzo. Nessuna discussione.
La seconda voce compare solo se la merce era già stata lavorata. Una zucchina intera buttata ti costa la zucchina. Una teglia di zucchine grigliate buttata a fine servizio ti costa anche il tempo di chi le ha lavate, tagliate e grigliate, più il gas. È un costo vero, ma è meno certo del primo: il cuoco l'avresti pagato comunque, e quel tempo diventa una perdita solo se poteva servire a fare altro.
La terza voce è quella che si sbaglia più spesso. Il margine non incassato esiste solo se lo spreco ti ha fatto perdere una vendita. Se la cella si guasta il venerdì e il sabato, a sala piena, togli il branzino dal menu, quelle porzioni le avresti vendute: il margine è perso davvero. Se invece butti il branzino perché ne avevi comprato troppo e la domanda non c'era, non hai perso nessun margine. Hai perso il prezzo. Contare anche il margine su una vendita che non sarebbe mai avvenuta gonfia il numero, e un numero gonfiato è il primo che smetti di guardare.
Perché in bilancio lo spreco non c'è
Lo spreco alimentare non ha una riga in contabilità. Finisce dentro il costo della merce consumata, e quindi dentro il food cost, insieme a tutto il resto. La merce consumata si calcola così: rimanenze iniziali, più acquisti, meno rimanenze finali. Quello che hai buttato è uscito dalla cella esattamente come quello che hai servito, e per la contabilità è la stessa cosa.
Il risultato è che un food cost in salita può avere almeno tre cause, e dal numero da solo non le distingui:
- I prezzi dei fornitori sono saliti. Stessa quantità comprata, stesse vendite, fatture più care.
- Il mix dei piatti si è spostato. Hai venduto più piatti con un margine basso e meno piatti con un margine alto, senza buttare niente in più.
- Hai buttato più merce. Prezzi fermi, menu fermo, ma una parte di quello che hai comprato non è mai arrivata in sala.
Tre cause diverse, tre rimedi diversi: rinegoziare, ritoccare il menu, ordinare meno. Se guardi solo la percentuale, rischi di applicare il rimedio sbagliato. E se quella percentuale la vedi a fine mese, ricostruita dalle fatture, il problema raddoppia: è un food cost che arriva quando il margine è già perso, e ti dice che qualcosa è andato storto senza dirti cosa.
Per lo stesso motivo non ha senso confrontare il tuo food cost con una percentuale «giusta» presa da fuori. A parte che il food cost ideale cambia con il format del locale, una media esterna ha lo stesso difetto della tua: lo spreco ci sta dentro, mescolato al resto.
Tre numeri da separare: ordinato, venduto, buttato
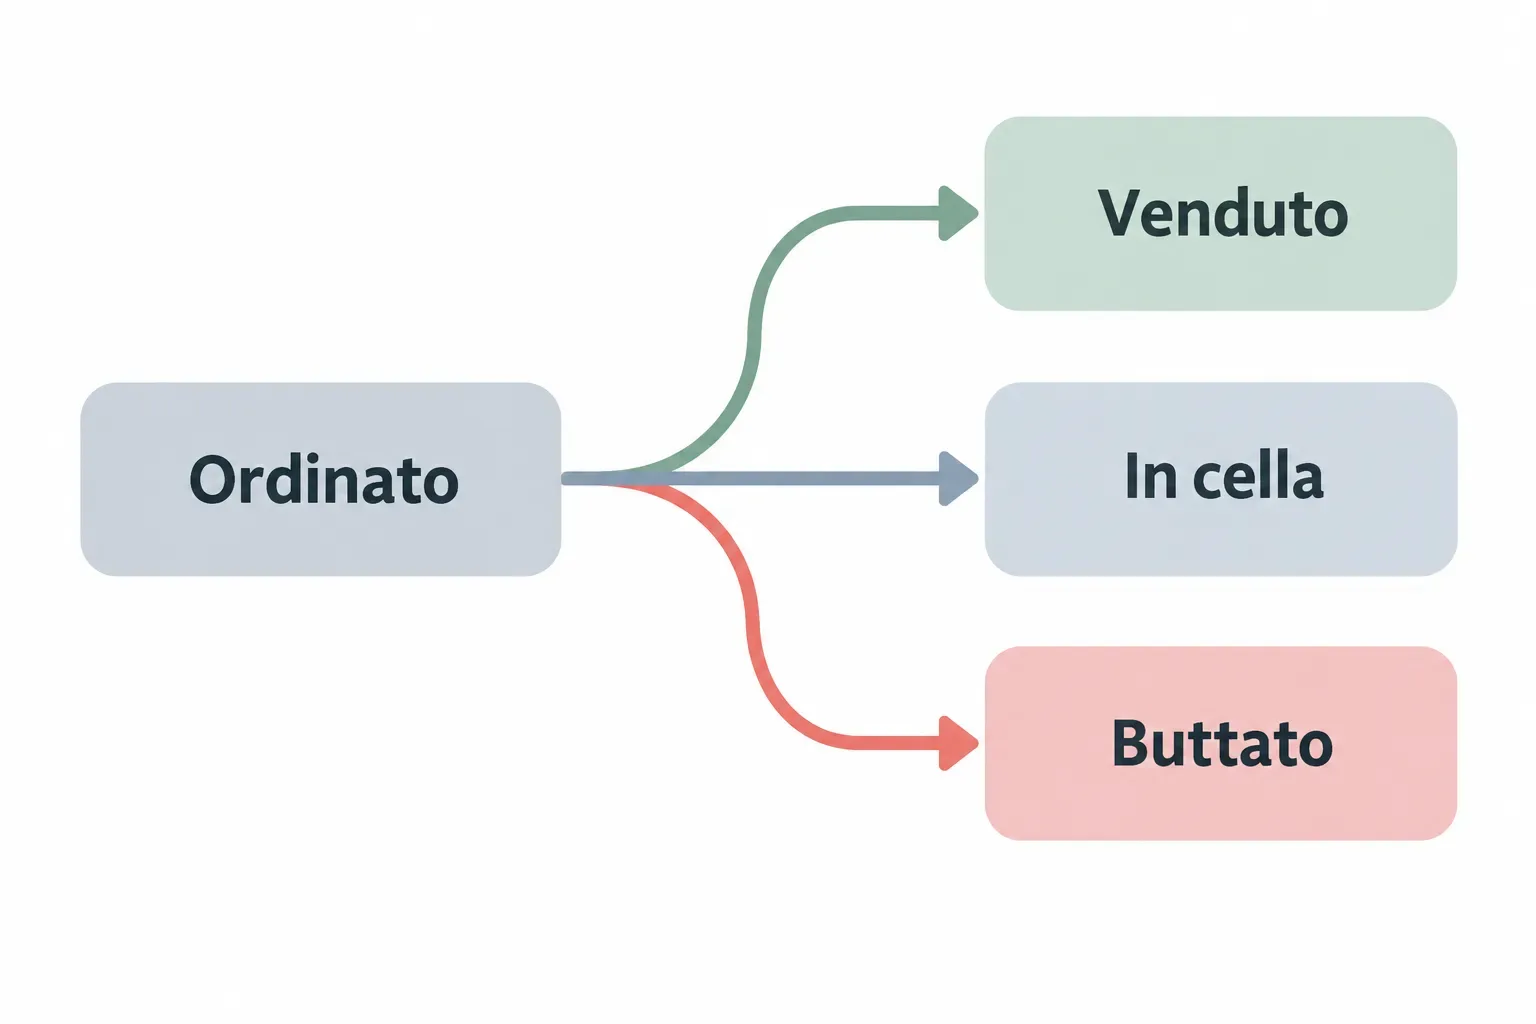
Lo spreco diventa visibile solo quando scrivi, per ogni prodotto e nello stesso periodo, tre quantità separate: ordinato, venduto, buttato. A queste aggiungi quello che è rimasto in cella tra l'inizio e la fine del periodo, altrimenti una settimana in cui hai fatto scorta sembra una settimana di sprechi.
Ognuna delle tre ha la sua fonte, e nessuna sta nello stesso posto delle altre.
- Ordinato sta negli ordini e nelle fatture: quantità e prezzo, fornitore per fornitore.
- Venduto sta nella cassa, ma la cassa conta i piatti, non i chili. Per passare da «quaranta tagliate» a chili di controfiletto ti serve la grammatura della ricetta.
- Buttato non sta da nessuna parte finché non lo scrivi. Un foglio appeso vicino al bidone, una bilancia, e la regola che chi butta pesa e annota prodotto e motivo: scaduto, avanzato dalla preparazione, rovinato, tornato dalla sala.
Non serve farlo su tutto. Parti dai prodotti che ti costano di più: pesce, carne, latticini freschi. Lì una differenza piccola in chili è una differenza grande in fattura.
Quando metti i tre numeri uno accanto all'altro, quasi sempre non tornano. Ordinato meno venduto meno buttato meno la variazione in cella lascia un resto. Quel resto non è un errore del metodo, è informazione: porzioni più abbondanti della ricetta, merce fatturata e mai arrivata, pasti del personale, oppure buttato che nessuno ha pesato. Prima di avere i tre numeri separati quel resto non lo vedevi, perché stava tutto insieme dentro il food cost.
Come dare un valore a quello che butti
Per dare un valore allo spreco usa il prezzo che hai pagato nella fattura di quell'ordine, non il listino di oggi e non una media dell'anno. Poi aggiungi il lavoro solo per la merce già lavorata, e il margine non incassato solo quando la vendita era plausibile. E tieni le tre voci in tre colonne.
Il prezzo della fattura conta perché i prezzi si muovono. Se il pesce che hai buttato giovedì l'avevi pagato meno di quanto costa oggi, valorizzarlo al prezzo di oggi ti fa vedere una perdita che non hai avuto. Attento anche all'unità: se il fornitore fattura a cassa e tu pesi lo scarto a chili, la conversione la fai una volta, per bene, e la tieni ferma.
Un esempio inventato, solo per mostrare il calcolo. Giovedì butti 2 kg di branzino pagato 15 € al chilo in fattura: sono 30 € certi. Di quei 2 kg, uno era già sfilettato: metti a parte, come stima, il tempo di chi l'ha pulito. Il margine non lo conti, perché il branzino è avanzato per una domanda che non c'era. La riga del registro non dice «spreco: 30 € più i piatti non venduti». Dice: 30 € certi, una stima di lavoro scritta a parte, margine zero, motivo «ordinato troppo».
Tre colonne invece di un numero solo servono a una cosa precisa: quando ne parli con il tuo socio o con il tuo chef, la prima colonna non si discute. Se le sommi, si discute tutto, a partire dalla cifra più debole.
Scarto inevitabile e scarto evitabile
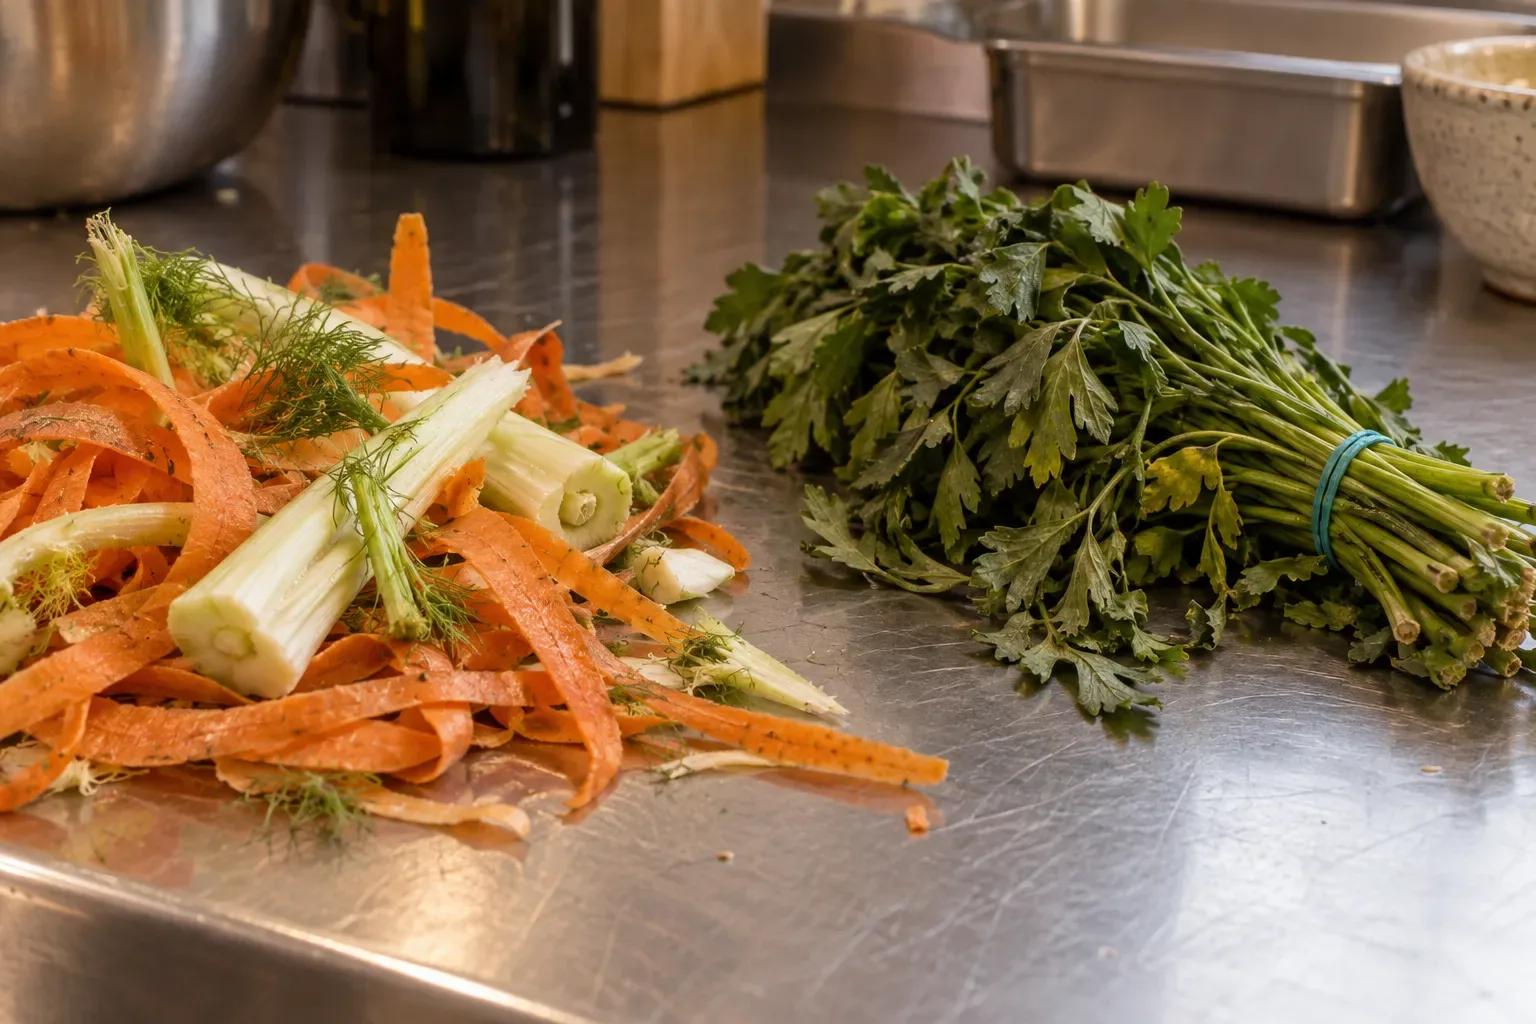
Una parte di quello che butti non si elimina: bucce, ossa, lische, il grasso che rifili, il calo di peso in cottura. Quello è scarto inevitabile e il suo posto è la resa della ricetta, non il registro degli sprechi. Il numero che conta è lo scarto evitabile, perché è l'unico che si recupera.
La distinzione cambia il conto. Se nel registro metti anche le bucce di carota, il totale cresce ma non puoi farci niente: la carota va pelata. Dentro quel totale si perde la parte che invece potevi evitare, il mazzo di prezzemolo comprato e mai aperto, la vaschetta di ricotta scaduta in fondo alla cella, la seconda teglia di lasagne preparata per un sabato che non si è riempito.
Lo scarto evitabile ha quasi sempre la stessa origine: hai comprato più di quanto ti serviva. È per questo che la quantità che butti si decide all'ordine, non ai fornelli: il registro ti dice quanto vale, l'ordine successivo è dove lo cambi.
Dove serve avere il prezzo di ogni ordine
Per dare un valore a uno spreco ti serve il prezzo pagato per quell'ordine, e quel prezzo sta nell'ordine e nella fattura del fornitore, non nel gestionale di cassa. La cassa sa quanti piatti hai venduto e a quanto, non sa quanto ti è costato il branzino di giovedì.
Se gli ordini partono su canali diversi e il prezzo lo ritrovi solo a fine mese sulla fattura, ogni volta che pesi uno scarto devi andare a cercarlo. Su mayo il prezzo di ogni ordine resta registrato riga per riga, ed è il dato da cui parte il controllo della spesa per fornitore e per prodotto.
Il primo registro che compili sarà incompleto. Qualcuno dimenticherà di pesare, la grammatura di qualche ricetta sarà approssimativa. Non aspettare che sia perfetto: scegli un prodotto caro, tieni le tre colonne per due settimane, e al prossimo ordine di quel prodotto guarda la prima colonna prima di decidere la quantità.
Tieni la spesa sotto controllo con mayo
Listini sempre aggiornati, ordini centralizzati e prezzi verificati a ogni consegna. Provalo con il tuo team.
Continua a leggere
Lo spreco in cucina non nasce in cucina, nasce nell'ordine
Le guide anti-spreco intervengono a valle, quando la merce l'hai già comprata e pagata. La domanda che sposta davvero il numero non è come usare meglio quello che hai in cella, ma perché ne hai ordinato tanto.